

การประกอบธุรกิจ · 2025
หัวข้อในหมวดนี้24 หัวข้อ
- ข้อมูลบริษัท4 รายการ
- นโยบายการจ่ายเงินปันผล2 รายการ
- ผู้ถือหุ้นรายใหญ่2 รายการ
- ภาพรวมกลยุทธ์การดำเนินธุรกิจ6 รายการ
- การเปลี่ยนแปลงและพัฒนาการที่สำคัญ2 รายการ
- การใช้เงินที่ได้จากการระดมทุน3 รายการ
- ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล1 รายการ
- นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท1 รายการ
- บริษัทที่บริษัทฯ ถือหุ้นตั้งแต่ร้อยละ 10 ขึ้นไป1 รายการ
- ผู้ถือหุ้นที่อาจมีความขัดแย้งทางผลประโยชน์1 รายการ
- ความสัมพันธ์ระหว่างผู้ถือหุ้นรายใหญ่1 รายการ
- ข้อตกลงระหว่างผู้ถือหุ้น1 รายการ
- แผนภาพโครงสร้างการถือหุ้นของกลุ่มบริษัท4 รายการ
- โครงสร้างรายได้4 รายการ
- ลักษณะผลิตภัณฑ์หรือบริการ2 รายการ
- การวิจัยและพัฒนา6 รายการ
- ทรัพย์สินที่ใช้ในการประกอบธุรกิจ6 รายการ
- นโยบายการตลาดและภาวะการแข่งขัน3 รายการ
- การจัดหาผลิตภัณฑ์และบริการ2 รายการ
- ลักษณะการประกอบธุรกิจ — ภาพรวม1 รายการ
- ข้อมูลผลิตภัณฑ์ — ภาพรวม1 รายการ
- โครงการที่อยู่ระหว่างการดำเนินการ1 รายการ
- หุ้นกู้และตั๋วแลกเงิน1 รายการ
- หลักทรัพย์แปลงสภาพ1 รายการ
ข้อมูลบริษัท
ชื่อบริษัท
บริษัท ที คิว อาร์ จำกัด (มหาชน)
โทรศัพท์
0-2150-8560
เว็บไซต์
https://www.tqr.co.th
อีเมล
ir@tqr.co.th
นโยบายการจ่ายเงินปันผล
นโยบายการจ่ายเงินปันผล
บริษัทมีนโยบายจ่ายเงินปันผลเพื่อประโยชน์สูงสุดต่อผู้ถือหุ้นและบริษัทในอัตราไม่ต่ำกว่าร้อยละ 50 ของกำไรสุทธิหลังหักภาษี และหลังจัดสรรไว้เป็นทุนสำรองตามกฎหมาย รวมถึงเงินสำรองอื่นตามที่บริษัทกำหนด โดยพิจารณาจากงบการเงินรวมของบริษัท อย่างไรก็ตาม การจ่ายเงินปันผลดังกล่าว อาจมีการเปลี่ยนแปลงขึ้นอยู่กับกระแสเงินสดสุทธิ ฐานะการเงิน ผลการดำเนินงาน แผนการลงทุนในโครงการต่างๆ ของบริษัท รวมถึงความจำเป็นและความเหมาะสมอื่นในอนาคตตามที่คณะกรรมการบริษัท และ/หรือ ผู้ถือหุ้นของบริษัท เห็นสมควรหรือเหมาะสม ทั้งนี้ การดำเนินการดังกล่าวจะต้องก่อให้เกิดประโยชน์สูงสุดต่อผู้ถือหุ้น
คณะกรรมการบริษัท อาจพิจารณาจ่ายเงินปันผลประจำปีของบริษัท โดยจะต้องได้รับความเห็นชอบจากที่ประชุมสามัญผู้ถือหุ้น เว้นแต่เป็นการจ่ายเงินปันผลระหว่างกาล ซึ่งคณะกรรมการบริษัทมีอำนาจอนุมัติให้จ่ายเงินปันผลระหว่างกาลได้เป็นครั้งคราว เมื่อเห็นว่าบริษัทมีกำไรสมควรจะทำเช่นนั้นได้ เพื่อประโยชน์สูงสุดต่อผู้ถือหุ้นและบริษัท และให้รายงานให้ที่ประชุมผู้ถือหุ้นทราบในการประชุมผู้ถือหุ้นคราวถัดไป
ข้อมูลการจ่ายเงินปันผลย้อนหลัง
| ปีนี้ | ปีก่อน | 2 ปีก่อน | 3 ปีก่อน | 4 ปีก่อน | รายการ | คำอธิบาย |
|---|---|---|---|---|---|---|
| 0.44 | 0.44 | 0.44 | 0.43 | 0.44 | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) |
| 0.4 | 0.4 | 0.4 | 0.39 | 0.32 | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) |
| 0 | 0 | 0 | 0 | 0 | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) |
| 0 | 0 | 0 | 0 | 0 | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) |
| 0.4 | 0.4 | 0.4 | 0.39 | 0.32 | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) |
| 91.51 | 91.84 | 91.72 | 91.28 | 75.01 | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) |
ภาพรวมกลยุทธ์การดำเนินธุรกิจ
บทนำ
บริษัทมุ่งมั่นดำเนินธุรกิจและสร้างการเติบโตอย่างยั่งยืน โดยบูรณาการมิติด้านสิ่งแวดล้อม สังคม และการกำกับดูแลกิจการ (ESG) เข้ากับการดำเนินงาน พร้อมคำนึงถึงผลกระทบต่อผู้มีส่วนได้เสียตลอดห่วงโซ่คุณค่าทางธุรกิจ ทั้งนี้ ในปี 2568 คณะกรรมการบริษัทได้พิจารณาทบทวนและอนุมัติวิสัยทัศน์ พันธกิจ และกลยุทธ์การดำเนินงานของบริษัท เพื่อให้มั่นใจว่าสอดคล้องกับทิศทางธุรกิจและบริบทการเปลี่ยนแปลงทั้งในระยะสั้นและระยะยาว
สารจากประธานกรรมการ
ตลอดปีที่ผ่านมา เป็นอีกหนึ่งปีที่สะท้อนถึงความท้าทายและโอกาสของอุตสาหกรรมประกันภัยและประกันภัยต่อ ท่ามกลางความผันผวนทางเศรษฐกิจ การเปลี่ยนแปลงด้านเทคโนโลยี และความเสี่ยงรูปแบบใหม่ที่ทวีความซับซ้อนมากยิ่งขึ้น ภายใต้บริบทดังกล่าว บริษัท ที คิว อาร์ จำกัด (มหาชน) ยังคงมุ่งมั่นดำเนินธุรกิจด้วยความรอบคอบ บนพื้นฐานของความเชี่ยวชาญและประสบการณ์กว่า 20 ปีในธุรกิจประกันภัยต่อ
บริษัทให้ความสำคัญกับการพัฒนาผลิตภัณฑ์และโซลูชันด้านประกันภัยต่อที่สามารถตอบโจทย์ความต้องการของลูกค้าได้อย่างแท้จริง ควบคู่กับการเสริมสร้างศักยภาพทางการแข่งขันผ่านการนำเทคโนโลยีและนวัตกรรมมาใช้ รวมถึงการขยายการลงทุนในธุรกิจที่เกี่ยวข้อง เพื่อสนับสนุนการเติบโตของบริษัทในระยะยาว ภายใต้การดำเนินธุรกิจที่คำนึงถึงผลกระทบด้านสิ่งแวดล้อม สังคม และธรรมาภิบาล (ESG) อย่างเหมาะสม
นอกจากนี้ บริษัทให้ความสำคัญกับการบริหารความเสี่ยงในทุกมิติ การรักษามาตรฐานการให้บริการ และการสร้างความสัมพันธ์ระยะยาวกับบริษัทประกันภัย บริษัทรับประกันภัยต่อ และพันธมิตรทางธุรกิจทั้งในและต่างประเทศ โดยยึดหลักความโปร่งใส ความรับผิดชอบ และจริยธรรมทางธุรกิจ ซึ่งเป็นปัจจัยสำคัญที่ทำให้บริษัทได้รับความไว้วางใจและสามารถดำเนินธุรกิจได้อย่างต่อเนื่อง
ในระยะต่อไป บริษัทจะยังคงขับเคลื่อนองค์กรภายใต้กลยุทธ์การเติบโตอย่างยั่งยืน โดยบูรณาการหลักการ ESG เข้ากับการกำหนดกลยุทธ์ การดำเนินงาน และการบริหารทรัพยากรบุคคล เพื่อสร้างคุณค่าในระยะยาวให้แก่ผู้ถือหุ้น ลูกค้า คู่ค้า พนักงาน และสังคม พร้อมมุ่งสู่การเป็นพันธมิตรทางธุรกิจที่แข็งแกร่ง เชื่อถือได้ และเติบโตไปด้วยกันอย่างยั่งยืนในอุตสาหกรรมประกันภัยต่อ
ในนามของบริษัท ที คิว อาร์ จำกัด (มหาชน) ขอขอบคุณคณะกรรมการบริษัท ผู้ถือหุ้น ลูกค้า คู่ค้า และพนักงานทุกท่าน ที่มีส่วนร่วมในการสนับสนุนและผลักดันการดำเนินงานของบริษัทให้ก้าวหน้าอย่างมั่นคง และขอให้ทุกท่านเชื่อมั่นว่าบริษัทจะยังคงมุ่งมั่นพัฒนาองค์กรบนพื้นฐานของความรับผิดชอบและความยั่งยืนต่อไป
วิสัยทัศน์
มุ่งมั่นในการเป็นผู้นำด้านการจัดหาประกันภัยต่อ และการพัฒนาผลิตภัณฑ์ประกันภัย รวมไปถึงนำเสนอการพัฒนาธุรกิจอย่างครบวงจร
วัตถุประสงค์
มุ่งเน้นการสร้างความน่าเชื่อถือ ความไว้วางใจจากคู่ค้า ให้คำปรึกษาที่ตอบโจทย์ความต้องการของลูกค้าในการจัดหาประกันภัยต่ออย่างมีประสิทธิภาพ และมีประสิทธิผล เพื่อพัฒนาธุรกิจประกันภัย และเติบโตร่วมกันอย่างยั่งยืน
เป้าหมาย
ขยายธุรกิจของบริษัทออกไปโดยการเพิ่มจำนวนคู่ค้าของบริษัทอย่างต่อเนื่อง ทั้งบริษัทประกันภัยซึ่งเป็นผู้เอาประกันภัยต่อและบริษัทรับประกันภัยต่อ
เพิ่มรูปแบบของสัญญาประกันภัยต่อสำหรับกรมธรรม์รูปแบบใหม่ๆ ที่สอดคล้องกับการเปลี่ยนแปลงของความเสี่ยงต่างๆ ที่มีมากขึ้น ในปัจจุบันและในอนาคต
ให้ความรู้และให้คำปรึกษาแก่คู่ค้าและ Stakeholders ของบริษัท เพื่อให้เกิดการพัฒนาในธุรกิจประกันภัยและการรับประกันภัยต่ออย่างยั่งยืน
กลยุทธ์การดำเนินธุรกิจ
บริษัทได้กำหนดกลยุทธ์ในการดำเนินธุรกิจ โดยมุ่งเสริมสร้างความสามารถในการแข่งขันในระยะยาว ควบคู่กับการยกระดับขีดความสามารถในการให้บริการอย่างต่อเนื่อง ภายใต้เป้าหมายการเติบโตอย่างยั่งยืนและการสร้างคุณค่าให้แก่ผู้มีส่วนได้เสียตลอดห่วงโซ่คุณค่าทางธุรกิจ โดยให้ความสำคัญกับการพัฒนาองค์กรอย่างรอบด้าน ทั้งในมิติของบุคลากร กระบวนการ เทคโนโลยี และผลประกอบการ
การเสริมสร้างความแข็งแกร่งของธุรกิจหลักและการสร้างความแตกต่าง
เนื่องจากบริษัทประกอบธุรกิจนายหน้าประกันภัยต่อซึ่งมีการแข่งขันกับผู้ประกอบการทั้งในและต่างประเทศ กลยุทธ์สำคัญของบริษัทคือการสร้างความแตกต่าง (Differentiation) จากคู่แข่ง โดยมุ่งเน้นการพัฒนางานวิเคราะห์และการให้คำปรึกษาเชิงลึก (Advisory-driven Model) เพื่อสร้างมูลค่าเพิ่มให้แก่คู่ค้าหลัก คือ บริษัทประกันภัย (Cedant) ทั้งในด้านการออกแบบผลิตภัณฑ์ประกันภัยรูปแบบใหม่ และการจัดทำโครงสร้างประกันภัยต่อที่เหมาะสม เพื่อบริหารความเสี่ยงได้อย่างมีประสิทธิภาพ
บริษัทมีการแลกเปลี่ยนและใช้ข้อมูลทางสถิติด้านประกันภัยอย่างต่อเนื่องร่วมกับคู่ค้า รวมถึงการนำข้อมูลทั้งในและต่างประเทศมาวิเคราะห์ เพื่อพัฒนากรมธรรม์และโซลูชันด้านประกันภัยที่สามารถตอบสนองต่อความต้องการของตลาดที่มีความซับซ้อนและเปลี่ยนแปลงอย่างรวดเร็ว
การขยายขอบเขตธุรกิจและโซลูชันแบบบูรณาการ
บริษัทมุ่งขยายบทบาทจากการเป็นนายหน้าประกันภัยต่อไปสู่การเป็นผู้ให้บริการโซลูชันด้านการบริหารความเสี่ยงและประกันภัยแบบครบวงจร (Integrated Reinsurance Solution Provider) โดยครอบคลุมการให้คำปรึกษาด้านการจัดการความเสี่ยง การให้คำแนะนำด้านการเรียกร้องค่าสินไหมทดแทน (Claim Advisory) และการพัฒนาแพลตฟอร์มด้านประกันภัยและประกันภัยต่อ เพื่อเพิ่มประสิทธิภาพการให้บริการและยกระดับประสบการณ์ของลูกค้า
การสร้างเครือข่ายธุรกิจและการลงทุนเชิงกลยุทธ์
บริษัทให้ความสำคัญกับการสร้างความร่วมมือและการใช้ศักยภาพร่วมกันภายในกลุ่มธุรกิจและพันธมิตร โดยบริษัทย่อยและบริษัทร่วมมีบทบาทสำคัญในการสนับสนุนการขยายโอกาสทางธุรกิจ การพัฒนาผลิตภัณฑ์และบริการใหม่ รวมถึงการใช้ความเชี่ยวชาญเฉพาะด้านเพื่อเสริมความแข็งแกร่งของธุรกิจหลัก นอกจากนี้ บริษัทมุ่งเน้นการบริหารการลงทุนอย่างมีประสิทธิภาพ เพื่อเพิ่มผลตอบแทนและสร้างความมั่นคงในระยะยาว
การพัฒนาองค์กรและการขับเคลื่อนด้วย ESG
การดำเนินกลยุทธ์ของบริษัทตั้งอยู่บนพื้นฐานของวัฒนธรรมองค์กร TQR ซึ่งยึดหลักการทำงานเป็นทีมด้วยความมุ่งมั่น (Team: T) การส่งมอบงานคุณภาพด้วยความใส่ใจ (Quality: Q) และการดูแลความสัมพันธ์กับคู่ค้าด้วยความซื่อสัตย์ ยุติธรรม (Relationship: R) รวมถึงผู้มีส่วนเกี่ยวข้อง ควบคู่กับการพัฒนาบุคลากรอย่างต่อเนื่อง การยกระดับกระบวนการทำงานผ่านการบูรณาการและระบบอัตโนมัติ รวมถึงการขับเคลื่อนองค์กรด้วยแนวคิด ESG เพื่อสนับสนุนการเติบโตอย่างมั่นคงและยั่งยืนในระยะยาว
ทั้งนี้ ฝ่ายบริหารได้ดำเนินการสื่อสารแผนกลยุทธ์การดำเนินงานไปยังผู้บริหารและพนักงานทุกระดับ เพื่อให้เกิดความเข้าใจและการนำไปปฏิบัติอย่างเป็นรูปธรรม พร้อมทั้งติดตามความคืบหน้าและผลการดำเนินงานตามกลยุทธ์อย่างสม่ำเสมอ นอกจากนี้ บริษัทมีการทบทวนและประเมินผลแผนกลยุทธ์เป็นระยะ เพื่อให้มั่นใจว่าการดำเนินงานมีประสิทธิผล สอดคล้องกับบริบทการเปลี่ยนแปลงทางธุรกิจ และได้เสนอต่อคณะกรรมการบริษัทพิจารณาเป็นประจำทุกปี
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
บทนำ
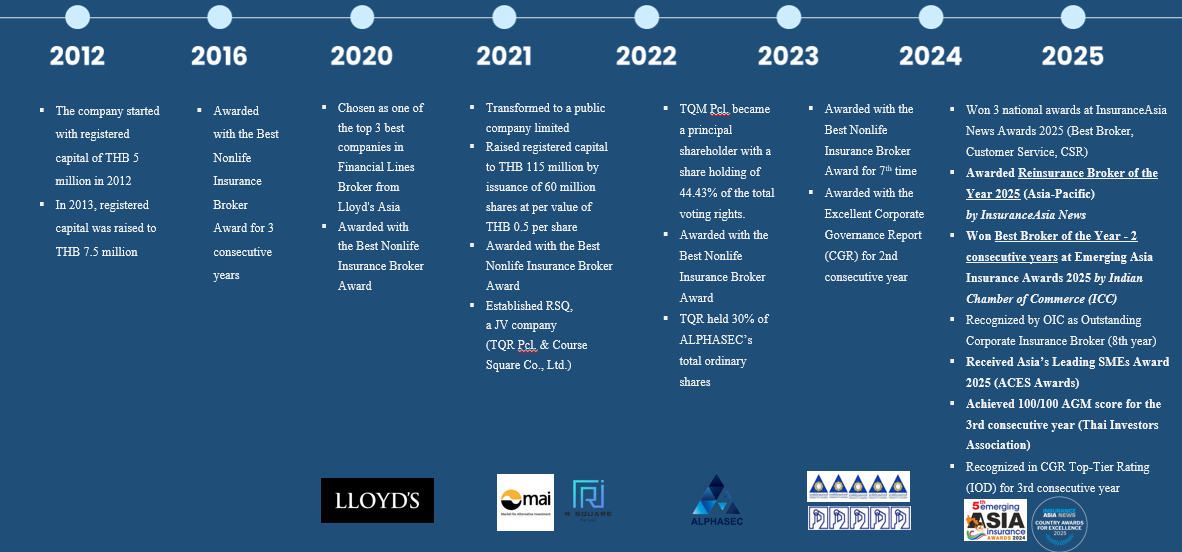
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
| ปี | คำอธิบาย |
|---|---|
| 2,024 |
|
| 2,023 |
|
| 2,022 |
|
| 2,021 |
|
| 2,020 |
|
| 2,015 |
|
| 2,013 |
|
| 2,012 |
|
| 2,025 |
|
| 2,018 |
|
| 2,017 |
|
| 2,016 |
|
การใช้เงินที่ได้จากการระดมทุน
บทนำ
บริษัท ที คิว อาร์ จำกัด (มหาชน) ได้ดำเนินการเสนอขายหุ้นสามัญเพิ่มทุนต่อประชาชนทั่วไปเป็นครั้งแรก (Initial Public Offering: IPO จำนวน 60,000,000 หุ้น ในราคาหุ้นละ 5.10 บาท มูลค่าหุ้นที่ตราไว้หุ้นละ 0.50 บาทโดยเสนอขายให้แก่บุคคลตามดุลยพินิจของผู้จัดจำหน่ายหลักทรัพย์ ผู้ลงทุนสถาบัน ผู้มีอุปการคุณของบริษัท และกรรมการ ผู้บริหาร พนักงานของบริษัท โดยบริษัทได้รับเงินจากการเพิ่มทุนหลังหักค่าใช้จ่ายในการเสนอขายหุ้นสามัญเพิ่มทุน เป็นจำนวนเงินทั้งสิ้น 295.7 ล้านบาท
มีเงินที่ได้จากการเสนอขายหลักทรัพย์ที่ต้องรายงานการใช้เงินหรือไม่
มี
การเสนอขายหลักทรัพย์แต่ละครั้ง
| ประเภทหลักทรัพย์ | รูปแบบจำนวนเงิน | จำนวนเงินที่ระดมทุนได้ (ล้านบาท) | วัตถุประสงค์การใช้เงิน | ใช้เงินเป็นไปตามวัตถุประสงค์หรือไม่ | ความคืบหน้าการใช้เงิน / เหตุผลและมาตรการกรณีไม่เป็นไปตามวัตถุประสงค์ |
|---|---|---|---|---|---|
| ตราสารทุน | 2873 | 295.7 | 2027-12 · Objective: 1. การลงทุนพัฒนาระบบเทคโนโลยีสารสนเทศเพื่อส่งเสริมประสิทธิภาพในการให้บริการ (Operational Efficiency Improvement Platform) · Period type: 2871 · Start period: 2027-12 · Spent amount type: 2873 · Start spent amount: 39.1 · Expected amount type: 2873 · Start expected amount range: 40.0 · 2027-12 · Objective: 2. โครงการพัฒนาแบบจำลองและวิเคราะห์รูปแบบประกันภัยต่อ · Period type: 2871 · Start period: 2027-12 · Spent amount type: 2873 · Start spent amount: 4.6 · Expected amount type: 2873 · Start expected amount range: 20.0 · 2027-12 · Objective: 3. เงินลงทุนในธุรกิจอื่นๆ ที่เกี่ยวข้อง · Period type: 2871 · Start period: 2027-12 · Spent amount type: 2873 · Start spent amount: 34.1 · Expected amount type: 2873 · Start expected amount range: 235.7 | Y |
|
ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล
มีข้อผูกพันหรือเงื่อนไขจากการเสนอขายหรือการรับหลักทรัพย์หรือไม่
ไม่มี
นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท
รายละเอียด
คณะกรรมการบริษัทจะพิจารณาการส่งตัวแทนของบริษัทซึ่งมีคุณสมบัติและประสบการณ์ที่เหมาะสมกับธุรกิจที่บริษัทเข้าลงทุน เข้าเป็นกรรมการในบริษัทย่อยและบริษัทร่วมของบริษัทดังกล่าว โดยตัวแทนดังกล่าวอาจเป็นประธานคณะกรรมการ ประธานเจ้าหน้าที่บริหาร กรรมการ ผู้บริหารระดับสูง หรือบุคคลใดๆ ของบริษัทที่ปราศจากผลประโยชน์ขัดแย้งกับธุรกิจของบริษัทย่อยและบริษัทร่วมเหล่านั้น ทั้งนี้ เพื่อให้บริษัทสามารถควบคุมดูแลกิจการ และการดำเนินงานของบริษัทย่อยและบริษัทร่วมได้เสมือนเป็นหน่วยงานหนึ่งของบริษัท บริษัทจึงกำหนดให้ตัวแทนของบริษัทจะต้องบริหารจัดการธุรกิจของบริษัทย่อยและบริษัทร่วมให้เป็นไปเพื่อผลประโยชน์ที่ดีที่สุดของบริษัท และดูแลให้ปฏิบัติตามกฎหมายที่เกี่ยวข้องกับการดำเนินธุรกิจของบริษัทย่อยและ/หรือบริษัทร่วมนั้นๆ นอกจากนี้ การส่งตัวแทนเพื่อเป็นกรรมการในบริษัทย่อยและบริษัทร่วมดังกล่าวให้เป็นไปตามสัดส่วนการถือหุ้นของบริษัท
ทั้งนี้ บริษัทจะติดตามฐานะการเงินและผลการดำเนินงานของบริษัทย่อยและบริษัทร่วมอย่างใกล้ชิด รวมถึงกำกับให้มีการจัดเก็บข้อมูลและบันทึกบัญชีของบริษัทย่อยและบริษัทร่วมให้บริษัทตรวจสอบ
บริษัทที่บริษัทฯ ถือหุ้นตั้งแต่ร้อยละ 10 ขึ้นไป
รายชื่อบริษัท (ถือหุ้น ≥ 10%)
| ชื่อบริษัท | ที่อยู่ | จังหวัด | รหัสไปรษณีย์ | โทรศัพท์ | ประเภทธุรกิจ | ประเภทหลักทรัพย์ | จำนวนหุ้น | จำนวนหุ้นที่ชำระแล้ว |
|---|---|---|---|---|---|---|---|---|
| บริษัท อาร์สแควร์ จํากัด | เลขที่ 46/7 อาคารรุ่งโรจน์ธนกุล ชั้น 8 ถนนรัชดาภิเษก แขวงห้วยขวาง เขต ห้วยขวาง | กรุงเทพ | 10310 | (+66)-2150-8577 | ให้บริการเรียนรู้อบรมในระบบออนไลน์ พร้อมพัฒนาเทคโนโลยีใหม่ที่สามารถระบุตัวตนผู้ใช้งานผ่านใบหน้า “Face Detection and Face Recognition” | หุ้นสามัญ | 30,000 | 30,000 |
| บริษัท อาร์สแควร์ จํากัด | เลขที่ 46/7 อาคารรุ่งโรจน์ธนกุล ชั้น 8 ถนนรัชดาภิเษก แขวงห้วยขวาง เขต ห้วยขวาง | กรุงเทพ | 10310 | (+66)-2150-8577 | ให้บริการเรียนรู้อบรมในระบบออนไลน์ พร้อมพัฒนาเทคโนโลยีใหม่ที่สามารถระบุตัวตนผู้ใช้งานผ่านใบหน้า “Face Detection and Face Recognition” | หุ้นสามัญ | 30,000 | 30,000 |
| บริษัท อัลฟ่าเซค จำกัด | เลขที่ 57 อาคารปาร์คเวนเชอร์ อีโคเพล็กซ์ ชั้น 18 ถนนวิทยุ แขวงลุมพินี เขตปทุมวัน | กรุงเทพ | 10330 | (+66)-2309-3559 | ให้บริการและให้คำปรึกษาด้านเทคโนโลยีสารสนเทศ โดยเฉพาะด้านความปลอดภัยทางไซเบอร์ (Cyber Security) และการคุ้มครองข้อมูลส่วนบุคคล (PDPA) รวมถึงการจัดฝึกอบรมที่เกี่ยวข้องและบริการตรวจสอบระบบเทคโนโลยีสารสนเทศ | หุ้นสามัญ | 176,741 | 176,741 |
| บริษัท อัลฟ่าเซค จำกัด | เลขที่ 57 อาคารปาร์คเวนเชอร์ อีโคเพล็กซ์ ชั้น 18 ถนนวิทยุ แขวงลุมพินี เขตปทุมวัน | กรุงเทพ | 10330 | (+66)-2309-3559 | ให้บริการและให้คำปรึกษาด้านเทคโนโลยีสารสนเทศ โดยเฉพาะด้านความปลอดภัยทางไซเบอร์ (Cyber Security) และการคุ้มครองข้อมูลส่วนบุคคล (PDPA) รวมถึงการจัดฝึกอบรมที่เกี่ยวข้องและบริการตรวจสอบระบบเทคโนโลยีสารสนเทศ | หุ้นสามัญ | 176,741 | 176,741 |
โครงสร้างรายได้
บทนำ
รายได้หลักของบริษัทมาจากการให้บริการจัดหาสัญญาประกันภัยต่อ โดยบริษัทจะได้รับค่าตอบแทนในรูปแบบของค่านายหน้าประกันภัยต่อ (Reinsurance Brokerage Fee) จากบริษัทรับประกันภัยต่อ โดยคิดเป็นสัดส่วนประมาณร้อยละ 95.85 ของรายได้รวมทั้งหมดของบริษัท ในปี 2568 ทั้งนี้ รายได้อื่นของบริษัทประกอบด้วย ดอกเบี้ยรับ เงินปันผลรับ กำไรจากการขายทรัพย์สิน และกำไรจากการที่ยังไม่รับรู้จากเงินลงทุนในหลักทรัพย์ เป็นต้น
การรับรู้รายได้ค่าบริการจากการเป็นนายหน้าประกันภัยต่อ (Reinsurance Broker) สามารถแยกตามวิธีการทำสัญญาประกันภัยต่อ แบ่งออกเป็น 2 ประเภท คือ
1. การประกันภัยต่อแบบสัญญา (Treaty Reinsurance)
บริษัทรับรู้รายได้ค่าบริการจากการทำประกันภัยต่อแบบสัญญา เมื่อบริษัทได้รับการแจ้งยอดจากทางบริษัทประกันภัย (Cedant) ตามเงื่อนไขที่ได้ตกลงกันไว้ในสัญญาประกันภัยต่อ โดยบริษัทประกันภัย (Cedant) จะจัดทำใบแจ้งยอดทางบัญชี (Statement of Account: SOA) ภายหลังจากที่มีการปิดบัญชีแล้ว ตามงวดที่ตกลงกันไว้ เช่น รายไตรมาส, รายเดือน เป็นต้น เนื่องจากมูลค่าของรายได้ดังกล่าวอยู่เหนือการควบคุมของบริษัท และไม่สามารถประมาณได้อย่างน่าเชื่อถือ บริษัทจะไม่รับรู้รายได้จนกว่าจะทราบข้อมูลค่าเบี้ยประกันภัยต่อที่มีความแน่นอนตามสมควร
2. การประกันภัยต่อแบบเฉพาะราย (Facultative Reinsurance)
บริษัทรับรู้รายได้ค่าบริการจากการทำประกันภัยต่อแบบเฉพาะรายเมื่อวันที่กรมธรรม์มีผลบังคับ หรือเมื่อมีการจัดทำประกันภัยต่อเสร็จสมบูรณ์ หรือได้รับการยืนยันแล้ว
รายได้จากผลิตภัณฑ์/บริการ
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้จากการดำเนินงานรวม | รายได้จากการดำเนินงานรวม | 278,989.87 | 100 | 258,917.16 | 100 | 249,931.47 | 100 |
| ธุรกิจนายหน้าประกันภัยต่อแบบทั่วไป | 86,285.23 | 30.93 | 74,561.99 | 28.8 | 67,767.02 | 27.11 | |
| ธุรกิจนายหน้าประกันภัยต่อแบบพัฒนาช่องทางและผลิตภัณฑ์ใหม่ร่วมกัน | 179,496.36 | 64.34 | 172,173.06 | 66.5 | 170,221.98 | 68.11 | |
| ธุรกิจอื่นๆ | 1,635.56 | 0.59 | 1,162.82 | 0.45 | 2,607.84 | 1.04 | |
| อื่น ๆ | อื่น ๆ | 11,572.72 | 4.15 | 11,019.29 | 4.26 | 9,334.63 | 3.73 |
รายได้จากการส่งออก
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้รวม | รายได้รวม | 278,989.87 | 100 | 258,917.16 | 100 | 249,931.47 | 100 |
| รายได้จากในประเทศ | รายได้จากในประเทศ | 278,989.87 | 100 | 258,917.16 | 100 | 249,931.47 | 100 |
| รายได้จากต่างประเทศ | รายได้จากต่างประเทศ | 0 | 0 | 0 | 0 | 0 | 0 |
รายได้อื่น
| รายได้อื่นจากการดำเนินงาน | รายได้อื่นนอกเหนือจากการดำเนินงาน | ส่วนแบ่งกำไร |
|---|---|---|
| 1710 · As of year: 11572.72 · Description: รายได้อื่นรวม · As of yesteryear: 11019.29 · As of year before yesteryear: 9334.63 · 1711 · As of year: 0.0 · Description: รายได้อื่นจากการดำเนินงาน · As of yesteryear: 0.0 · As of year before yesteryear: 0.0 | 1712 · As of year: 11572.72 · Description: รายได้อื่นนอกเหนือจากการดำเนินงาน · As of yesteryear: 11019.29 · As of year before yesteryear: 9334.63 | 1713 · As of year: 2525.97 · Description: ส่วนแบ่งกำไร (ขาดทุน) · As of yesteryear: 2966.0 · As of year before yesteryear: 684.0 |
ลักษณะผลิตภัณฑ์หรือบริการ
ประเภทธุรกิจ
3115
กลุ่มธุรกิจ
| กลุ่มธุรกิจ | คำอธิบาย |
|---|---|
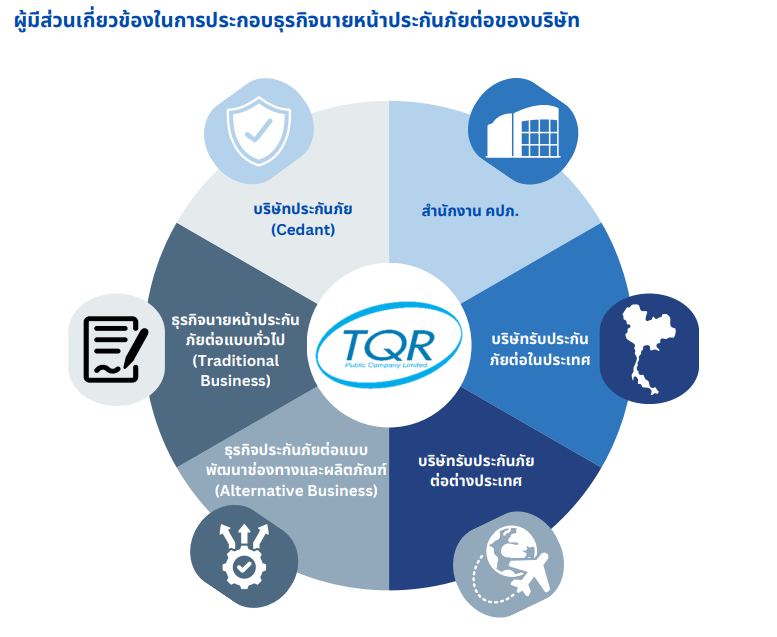
| ธุรกิจนายหน้าประกันภัยต่อ | บริษัทประกอบธุรกิจนายหน้าประกันภัยต่อ (Reinsurance Broker) ซึ่งอยู่ภายใต้การกำกับของสำนักงาน คปภ. โดยปัจจุบัน บริษัทสามารถแบ่งธุรกิจออกได้เป็น 2 กลุ่ม ได้แก่ (1) ธุรกิจนายหน้าประกันภัยต่อแบบทั่วไป (Traditional Business) และ (2) ธุรกิจนายหน้าประกันภัยต่อแบบพัฒนาช่องทางและผลิตภัณฑ์ใหม่ร่วมกัน (Alternative Business) โดยในแต่ละกลุ่มธุรกิจของบริษัทนั้น บริษัทประกันภัยจะสามารถเลือกวิธีการประกันภัยต่อได้ 2 วิธี คือ 1) การประกันภัยต่อแบบสัญญา (Treaty Reinsurance) และ 2) การประกันภัยภัยต่อแบบเฉพาะราย (Facultative Reinsurance)
1) ธุรกิจนายหน้าประกันภัยต่อแบบทั่วไป (Traditional Business) บริษัทดำเนินธุรกิจเป็นตัวกลางระหว่างบริษัทประกันภัยและบริษัทรับประกันภัยต่อ โดยดำเนินการจัดหาสัญญาประกันภัยต่อแบบสัญญา (Treaty Reinsurance) และสัญญาประกันภัยต่อแบบเฉพาะราย (Facultative Reinsurance) สำหรับประกันภัยทุกประเภท อาทิ สัญญาประกันภัยต่อกลุ่มประกันภัยรถยนต์ สัญญาประกันภัยต่อกลุ่มประกันภัยทรัพย์สิน และสัญญาประกันภัยต่อกลุ่มประกันภัยเบ็ดเตล็ด ซึ่งบริษัทประกันภัยมีการพัฒนา ทำการตลาดและขายผลิตภัณฑ์ประกันภัยด้วยตัวเอง และต้องการกระจายความเสี่ยงให้กับบริษัทรับประกันภัยต่อ (Reinsurer) จึงขอให้บริษัทจัดหาสัญญาประกันภัยต่อ ประสานงาน เจรจาต่อรองและอำนวยความสะดวกให้กับบริษัทประกันภัยและบริษัทรับประกันภัยต่อ เพื่อบรรลุวัตถุประสงค์ในการทำสัญญาประกันภัยต่อได้อย่างสมบูรณ์ ซึ่ง ณ ปัจจุบัน Traditional Business ถือเป็นกลุ่มธุรกิจหลักของบริษัท 2) ธุรกิจนายหน้าประกันภัยต่อแบบพัฒนาช่องทางและผลิตภัณฑ์ใหม่ร่วมกัน (Alternative Business) บริษัทเป็นตัวกลางระหว่างบริษัทประกันภัยและบริษัทรับประกันภัยต่อ ในการจัดหาสัญญาประกันภัยต่อ ทั้งแบบสัญญาและสัญญาประกันภัยต่อแบบเฉพาะราย เช่นเดียวกับ Traditional Business ตามที่กล่าวข้างต้น โดยที่กลุ่มธุรกิจ Alternative Business นั้น บริษัทดำเนินธุรกิจเชิงรุกจากการแสวงหาโอกาสในการเข้าไปมีส่วนร่วมวิเคราะห์และพัฒนาผลิตภัณฑ์ประกันภัยร่วมกับคู่ค้า ตลอดจนให้คำปรึกษาเกี่ยวกับผลิตภัณฑ์ประกันภัยรูปแบบใหม่จากต่างประเทศ และนำมาประยุกต์ให้สอดคล้องกับตลาดประกันภัยของประเทศไทย และประสานงานให้คู่ค้าของบริษัทสามารถตกลงทำสัญญาประกันภัยต่อได้อย่างมีประสิทธิภาพ อาทิ สัญญาประกันภัยต่อกลุ่มอุบัติเหตุส่วนบุคคล และอุบัติเหตุการเดินทาง สัญญาประกันภัยต่อประกันสุขภาพ และสัญญาประกันภัยต่อประกันภัยพิเศษ ซึ่งบริษัทคาดว่าสัดส่วนรายได้จากกลุ่มธุรกิจ Alternative business จะเติบโตขึ้นสอดคล้องกับโอกาสในการเติบโตของผลิตภัณฑ์ประกันภัยรูปแบบใหม่ในอนาคต วิธีการทำสัญญาประกันภัยต่อ แบ่งออกได้ 2 ประเภท คือ 1) การประกันภัยต่อแบบสัญญา (Treaty Reinsurance) เป็นการทำประกันภัยต่อตามเงื่อนไขของสัญญาที่ตกลงไว้ล่วงหน้า ระหว่างบริษัทประกันภัยและบริษัทรับประกันภัยต่อ โดยบริษัทรับประกันภัยต่อจะยอมรับการประกันภัยต่อตามเงื่อนไขต่างๆ ที่มีการกำหนดไว้กว้างๆ ที่ได้ระบุไว้ในสัญญาประกันภัยต่อ อาทิ ประเภทกรมธรรม์ ความคุ้มครอง และทุนประกันภัย โดยหากกรมธรรม์ใดเข้าเงื่อนไขที่กำหนดไว้ล่วงหน้าแล้ว บริษัทรับประกันภัยต่อตกลงจะรับประกันภัยต่อสำหรับกรมธรรม์ทุกรายโดยอัตโนมัติ ซึ่งข้อดีของการประกันภัยต่อแบบสัญญา มีดังต่อไปนี้
2) การประกันภัยต่อแบบเฉพาะราย (Facultative Reinsurance) เป็นการทำประกันภัยต่อระหว่างบริษัทประกันภัยและบริษัทรับประกันภัยต่อ โดยทั้งสองฝ่ายมีอิสระในการพิจารณาอัตราเบี้ยประกันภัยต่อเป็นรายกรณี เหมาะสำหรับภัยที่พิเศษนอกเหนือจากที่ระบุในสัญญาประกันภัยต่อทั่วไปหรือภัยขนาดใหญ่ ซึ่งอยู่นอกเงื่อนไขของการรับประกันภัยต่อแบบ Treaty โดยข้อดีของการประกันภัยต่อแบบเฉพาะราย มีดังต่อไปนี้
โดยทั้งสองประเภทของการทำสัญญาประกันภัยต่อทั้งการประกันภัยต่อแบบสัญญา (Treaty Reinsurance) และการประกันภัยต่อแบบเฉพาะราย (Facultative Reinsurance) นั้น บริษัทจะทำหน้าที่เป็นตัวกลางในการจัดหาสัญญาประกันภัยต่อระหว่างบริษัทประกันภัยและบริษัทรับประกันภัยต่อ โดยการให้คำปรึกษา แนะนำเงื่อนไข และเจรจาต่อรองในฐานะนายหน้าประกันภัยต่อของบริษัทประกันภัย เพื่อประสานงานอำนวยความสะดวก ในการจัดทำสัญญาประกันภัยต่อในกลุ่มประกันภัยทุกประเภท บริษัทให้บริการเป็นนายหน้าประกันภัยต่อให้กับประกันภัยหลากหลายประเภทครอบคลุมทั้งอุตสาหกรรมประกันภัย โดยสัญญาประกันภัยต่อที่บริษัทให้บริการเป็นนายหน้า มีตัวอย่างดังนี้
|
การวิจัยและพัฒนา
มีนโยบายวิจัยและพัฒนา (Y/N)
มี
คำอธิบายค่าใช้จ่าย R&D
เนื่องจากลักษณะการดำเนินธุรกิจของบริษัท มิได้มีการดำเนินกิจกรรมวิจัยและพัฒนาในเชิงเทคโนโลยีหรือเชิงห้องปฏิบัติการ ค่าใช้จ่ายที่เกี่ยวข้องกับการพัฒนาองค์ความรู้ กระบวนการทำงาน ระบบสารสนเทศ หรือการพัฒนาบุคลากร
ถูกรวมอยู่ในค่าใช้จ่ายในการบริหารหรือค่าใช้จ่ายในการดำเนินงานอื่น และไม่ได้แยกแสดงเป็นรายการค่าใช้จ่าย R&D โดยเฉพาะ
รายการค่าใช้จ่าย R&D
ค่าใช้จ่ายการทำวิจัยและพัฒนา (R&D) ในระยะเวลา 3 ปีที่ผ่านมา (ล้านบาท)
ค่าใช้จ่าย R&D ปีนี้
0.0
ค่าใช้จ่าย R&D ปีก่อน
0.0
ค่าใช้จ่าย R&D 2 ปีก่อน
0.0
ทรัพย์สินที่ใช้ในการประกอบธุรกิจ
ทรัพย์สินถาวร — รายละเอียด
ณ วันที่ 31 ธันวาคม 2568 สินทรัพย์ถาวรหลักที่ใช้ในการประกอบธุรกิจของบริษัท ประกอบด้วย ส่วนปรับปรุงอาคารและอุปกรณ์ และสินทรัพย์สิทธิการใช้ มีมูลค่าตามบัญชีสุทธิตามที่ปรากฏในงบการเงินที่ผ่านการตรวจสอบโดยผู้สอบบัญชีแล้ว รวมเท่ากับ 9.37 ล้านบาท
ทรัพย์สินถาวร — ราคาประเมิน
| ทรัพย์สิน | ลักษณะกรรมสิทธิ์ | ภาระผูกพัน | มูลค่าประเมิน | คำอธิบาย |
|---|---|---|---|---|
| ส่วนปรับปรุงอาคาร | เป็นเจ้าของ | -ไม่มี- | 457,010.68 | ทรัพย์สินตั้งอยู่ที่ชั้น 8 อาคารรุ่งโรจน์ธนกุล เลขที่ 46/7 ถนนรัชดาภิเษก แขวงห้วยขวาง เขตห้วยขวาง กรุงเทพมหานคร |
| เครื่องตกแต่งและอุปกรณ์สำนักงาน | เป็นเจ้าของ | -ไม่มี- | 888,888.59 | ทรัพย์สินตั้งอยู่ที่ชั้น 8 อาคารรุ่งโรจน์ธนกุล เลขที่ 46/7 ถนนรัชดาภิเษก แขวงห้วยขวาง เขตห้วยขวาง กรุงเทพมหานคร |
| อุปกรณ์คอมพิวเตอร์ | เป็นเจ้าของ | -ไม่มี- | 1,529,381.61 | ทรัพย์สินตั้งอยู่ที่ชั้น 8 อาคารรุ่งโรจน์ธนกุล เลขที่ 46/7 ถนนรัชดาภิเษก แขวงห้วยขวาง เขตห้วยขวาง กรุงเทพมหานคร |
| พื้นที่สำนักงาน | ไม่ได้เป็นเจ้าของ | ทรัพย์สินอยู่ภายใต้สัญญาเช่า | 3,267,756.43 | อยู่ภายใต้สัญญาเช่าพื้นที่ชั้น 8 อาคารรุ่งโรจน์ธนกุล เพื่อใช้เป็นพื้นที่สำนักงาน ซึ่งมีระยะเวลาสัญญาจำนวน 3 ปี จากวันที่ 16 กรกฎาคม 2567 - วันที่ 15 กรกฎาคม 2570 |
| ยานพาหนะ | ไม่ได้เป็นเจ้าของ | ทรัพย์สินอยู่ภายใต้สัญญาเช่า | 3,228,436.73 | รถยนต์จำนวน 3 คัน ซึ่งอยู่ภายใต้สัญญาเช่า |
สินทรัพย์ไม่มีตัวตน — รายละเอียด
บริษัทมีสินทรัพย์ไม่มีตัวตน ได้แก่ โปรแกรมคอมพิวเตอร์ เช่น ซอฟต์แวร์ด้านบัญชี ด้านบริหารจัดการเอกสาร และด้านบริหารจัดการทรัพยากรบุคคล โดย ณ วันที่ 31 ธันวาคม 2568 สินทรัพย์ไม่มีตัวตนของบริษัทมีมูลค่าสุทธิตามบัญชีหลังหักค่าตัดจำหน่ายในงบการเงินเท่ากับ 21.83 ล้านบาท
สินทรัพย์ไม่มีตัวตน — ราคาประเมิน
| ทรัพย์สิน | ประเภท | มูลค่าประเมิน | คำอธิบาย |
|---|---|---|---|
| โปรแกรมคอมพิวเตอร์ | ซอฟต์แวร์ | 21,834,681.22 | เช่น ซอฟต์แวร์ด้านบัญชี ด้านบริหารจัดการเอกสาร และด้านบริหารจัดการทรัพยากรบุคคล |
มีนโยบายการลงทุนในบริษัทย่อย (Y/N)
มี
นโยบายการลงทุนในบริษัทย่อย — รายละเอียด
บริษัทมีนโยบายการลงทุนในบริษัทย่อยและบริษัทร่วม โดยจะลงทุนในธุรกิจที่มีความเกี่ยวเนื่อง ใกล้เคียง หรือก่อให้เกิดประโยชน์และสนับสนุนการดำเนินธุรกิจของบริษัท เพื่อเสริมสร้างความมั่นคงและผลการดำเนินงานของบริษัท โดยในการตัดสินใจและดำเนินการลงทุน บริษัทจะปฏิบัติตามนโยบายการลงทุนของบริษัทและบริษัทย่อยด้วย
นโยบายการตลาดและภาวะการแข่งขัน
รูปแบบการรายงาน
3117
นโยบายการตลาด (ภาพรวม)
กลยุทธ์การแข่งขัน
บริษัทได้กำหนดกลยุทธ์การแข่งขันและนโยบายในการดำเนินธุรกิจ เพื่อมุ่งส่งเสริมความสามารถในการแข่งขันในระยะยาวและการเพิ่มขีดความสามารถในการให้บริการอย่างต่อเนื่อง รวมถึงการพัฒนาด้านเทคโนโลยีแพลตฟอร์มต่างๆ โดยยึดหลักในการทำงานเป็นทีม Team (T) การส่งมอบงานด้วยคุณภาพ หรือ Quality (Q) และการรักษาความสัมพันธ์ หรือ Relationship (R) กับ ผู้มีส่วนเกี่ยวข้องกับธุรกิจของบริษัท ด้วยความซื่อสัตย์ ยุติธรรม
จากการที่บริษัทประกอบธุรกิจนายหน้าประกันภัยต่อ ซึ่งมีการแข่งขันกับบริษัทนายหน้าประกันภัยต่อทั้งในและต่างประเทศ ดังนั้น กลยุทธ์สำคัญของบริษัท คือ การสร้างความแตกต่าง (Differentiation) จากคู่แข่ง โดยมุ่งเน้นการพัฒนาด้านงานวิเคราะห์และให้คำปรึกษาเป็นสำคัญ เนื่องจากเป็นการสร้างมูลค่าเพิ่ม (Value Creation) สำหรับคู่ค้าของบริษัท อันประกอบด้วย บริษัทประกันภัย (Cedant) ในการเพิ่มโอกาสให้มีผลิตภัณฑ์ประกันภัยรูปแบบใหม่ๆ เพิ่มมากขึ้น ในขณะที่สามารถทำสัญญาประกันภัยต่อเพื่อลดความเสี่ยงจากการออกผลิตภัณฑ์ประกันภัยรูปแบบใหม่นี้ได้อย่างเหมาะสม รวมถึงให้ความสำคัญกับความปลอดภัยด้านข้อมูลและระบบสารสนเทศ (Cyber Security) และผลประโยชน์ของลูกค้าและผู้บริโภคเป็นสำคัญ โดยบริษัทได้มีการประสานงานในการแลกเปลี่ยนและใช้ข้อมูลทางสถิติประกันภัยระหว่างหน่วยงานของบริษัทและคู่ค้าของบริษัทอย่างต่อเนื่อง และนำข้อมูลสถิติทั้งในและต่างประเทศมาวิเคราะห์และพัฒนากรมธรรม์ประเภทใหม่ๆ ที่ตอบสนองความต้องการของตลาดที่มีความซับซ้อนมากขึ้นและเปลี่ยนแปลงไปอย่างรวดเร็วในปัจจุบัน เพื่อคุ้มครองข้อมูลของลูกค้า คู่ค้า และผู้มีส่วนได้เสีย ลดความเสี่ยงจากภัยคุกคามทางไซเบอร์ และเสริมสร้างความเชื่อมั่นในการใช้บริการของบริษัทอย่างต่อเนื่อง
ข้อได้เปรียบทางการแข่งขัน
บริษัทถือเป็นหนึ่งในผู้ประกอบธุรกิจนายหน้าประกันภัยต่อชั้นนำของประเทศ โดยมีคณะผู้บริหาร และบุคลากรที่มีความรู้และประสบการณ์ด้านอุตสาหกรรมการประกันภัยมาอย่างยาวนาน และมีความชำนาญในธุรกิจรับประกันภัยต่อกว่า 20 ปี การมีความสัมพันธ์อันดีของผู้บริหารของบริษัทกับลูกค้า หรือบริษัทประกันภัย (Cedant) และบริษัทรับประกันภัยต่อ (Reinsurer) ทั้งในและต่างประเทศ ซึ่งสะท้อนถึงความสามารถในการแข่งขันและการได้รับความไว้วางใจจากคู่ค้าอย่างต่อเนื่อง จากการที่บริษัทประกอบธุรกิจนายหน้าประกันภัยต่อ ซึ่งมีการแข่งขันกับบริษัทนายหน้าประกันภัยต่อทั้งในและต่างประเทศ ดังนั้น กลยุทธ์สำคัญของบริษัท คือ การสร้างความแตกต่าง (Differentiation) จากคู่แข่ง โดยมุ่งเน้นการวิเคราะห์และพัฒนาเพื่อส่งเสริมให้เกิดผลิตภัณฑ์ประกันภัยต่อในรูปแบบใหม่ๆ โดยคำนึงถึงความปลอดภัย สุขภาพอนามัย และผลกระทบต่อผู้เอาประกันภัยเป็นสำคัญ เป็นการสร้างมูลค่าเพิ่ม (Value Added) ให้แก่คู่ค้าในการต่อยอดเพื่อสร้างโอกาสใหม่ๆ ให้แก่ธุรกิจของบริษัทในอนาคต ในขณะเดียวกันบริษัทได้มีแนวคิดในการริเริ่มนำนวัตกรรมใหม่ๆ มาประยุกต์ใช้กับการทำงานของบริษัทเพื่อส่งเสริมการบริการของบริษัทให้มีประสิทธิภาพยิ่งขึ้น
ด้วยกลยุทธ์และแนวทางการบริหารธุรกิจของผู้บริหารที่มีประสบการณ์ ประกอบกับความรู้ ความสามารถของบุคลากรของบริษัท จึงทำให้บริษัทได้รับความไว้วางใจในการจัดหาประกันภัยต่อที่สอดคล้องกับความต้องการของบริษัทประกันภัย (Cedant) ได้อย่างมีประสิทธิภาพและต่อเนื่อง รวมถึงสามารถช่วยสนับสนุนบริษัทประกันภัยในการพัฒนาผลิตภัณฑ์ประกันภัยรูปแบบใหม่ ให้มีความเหมาะสมกับช่องทางการขายของบริษัทประกันภัย รวมถึงผู้เอาประกันภัยซึ่งเป็นประชาชนไทยด้วย เพื่อเป็นการพัฒนาธุรกิจนายหน้าประกันภัยต่อที่ครบวงจร
ช่องทางการให้บริการ
บริษัทเป็นผู้ให้บริการแก่ลูกค้าหรือบริษัทประกันภัย (Cedant) ในการให้คำปรึกษา ประสานงาน เจรจาต่อรองเงื่อนไขที่เหมาะสมที่สุด รวมถึงการร่วมพัฒนาผลิตภัณฑ์ประกันภัย พร้อมทั้งจัดหาประกันภัยต่อที่ตรงตามความต้องการของบริษัทประกันภัยได้อย่างเหมาะสม ทั้งนี้ ในการจัดหาสัญญาประกันภัยต่อ บริษัทจะดำเนินการผ่านพนักงานในสายงานธุรกิจลูกค้าของบริษัท ซึ่งจะมีการแบ่งหน้าที่ความรับผิดชอบในการดูแลจัดหาสัญญาประกันภัยต่อแยกตามประเภทของสัญญา ได้แก่ สัญญาประเภท Treaty และสัญญาประเภท Facultative ซึ่งพนักงานของบริษัทจะใช้ความรู้ความสามารถ และความเชี่ยวชาญในการจัดหาสัญญาประกันภัยต่อที่เหมาะสมกับความต้องการของบริษัทประกันภัยแต่ละราย นอกจากนี้ บริษัทจะติดตามข่าวสาร ภาวะอุตสาหกรรมประกันภัยอย่างสมํ่าเสมอ เพื่อที่จะเข้าไปนำเสนอสัญญาประกันภัยต่อรูปแบบใหม่ๆ ให้แก่ทั้งบริษัทประกันภัยและบริษัทรับประกันภัยต่อในการพิจารณาอย่างต่อเนื่อง
ทั้งนี้ บริษัทมีค่าใช้จ่ายในการส่งเสริมการขายซึ่งจ่ายให้กับผู้แนะนำงานซึ่งเป็นบุคคลภายนอก โดยเป็นไปตามกรอบวงเงินการอนุมัติของบริษัท อย่างไรก็ดี บริษัทไม่มีนโยบายการจ่ายค่าแนะนำงานให้แก่ กรรมการ ผู้บริหาร และพนักงานของบริษัทที่แนะนำงานให้แก่บริษัทแต่อย่างใด
กลุ่มคู่ค้าเป้าหมาย
ตามที่กล่าวข้างต้น เนื่องจากบริษัทเป็นตัวกลางในการทำสัญญาประกันภัยต่อ ดังนั้นคู่ค้าของบริษัทจึงประกอบด้วย (1) บริษัทประกันภัย (Cedant) และ (2) บริษัทรับประกันภัยต่อ (Reinsurer) โดยมีรายละเอียดดังนี้
บริษัทประกันภัย (คือ บริษัทที่ได้รับใบอนุญาตให้ดำเนินธุรกิจประกันภัยจากสำนักงาน คปภ. ซึ่งเป็นหน่วยงานกำกับดูแลธุรกิจประกันภัยในประเทศไทย
บริษัทรับประกันภัยต่อ (คือ บริษัทที่ได้รับใบอนุญาตให้ดำเนินธุรกิจรับประกันภัยต่อภายใต้หน่วยงานที่กำกับดูแลของประเทศที่บริษัทรับประกันภัยต่อได้จดทะเบียนไว้
นโยบายการกำหนดราคา
การกำหนดค่าเบี้ยประกันภัยต่อนั้น จะเป็นการพิจารณาระหว่างบริษัทประกันภัยและบริษัทรับประกันภัยต่อ สำหรับสัญญาประกันภัยต่อแต่ละประเภท โดยพิจารณาจากประเภทของกรมธรรม์ ประวัติของทรัพย์สินที่เอาประกันภัยต่อ รวมถึงเงื่อนไขความคุ้มครอง เป็นต้น ทั้งนี้ บริษัทจะได้รับรายได้จากการเป็นนายหน้าประกันภัยต่อ โดยที่อัตราค่านายหน้าประกันภัยต่อ (Reinsurance Brokerage Rate) นั้น ขึ้นอยู่กับขอบเขตการให้บริการ ความสัมพันธ์อันดี และการเจรจาต่อรอง โดยบริษัทมีนโยบายการคิดค่านายหน้าประกันภัยต่อซึ่งเป็นอัตราที่สามารถแข่งขันได้ในธุรกิจนายหน้ารับประกันภัยต่อ โดยอัตราค่านายหน้าดังกล่าวมิได้อยู่ภายใต้การควบคุมของสำนักงาน คปภ.
ภาวะอุตสาหกรรมและการแข่งขัน (ภาพรวม)
ภาวะอุตสาหกรรม
ข้อมูลจากสมาคมประกันวินาศภัยไทยเดือนกุมภาพันธ์ 2569 ระบุว่าบริษัทประกันวินาศภัยที่ได้รับใบอนุญาตให้ประกอบธุรกิจประกันวินาศภัยในประเทศไทยมีจำนวนทั้งหมด 48 บริษัท โดยแบ่งเป็นบริษัทประกันวินาศภัยจำนวน 47 บริษัท และบริษัทรับประกันภัยต่อจำนวน 1 บริษัท
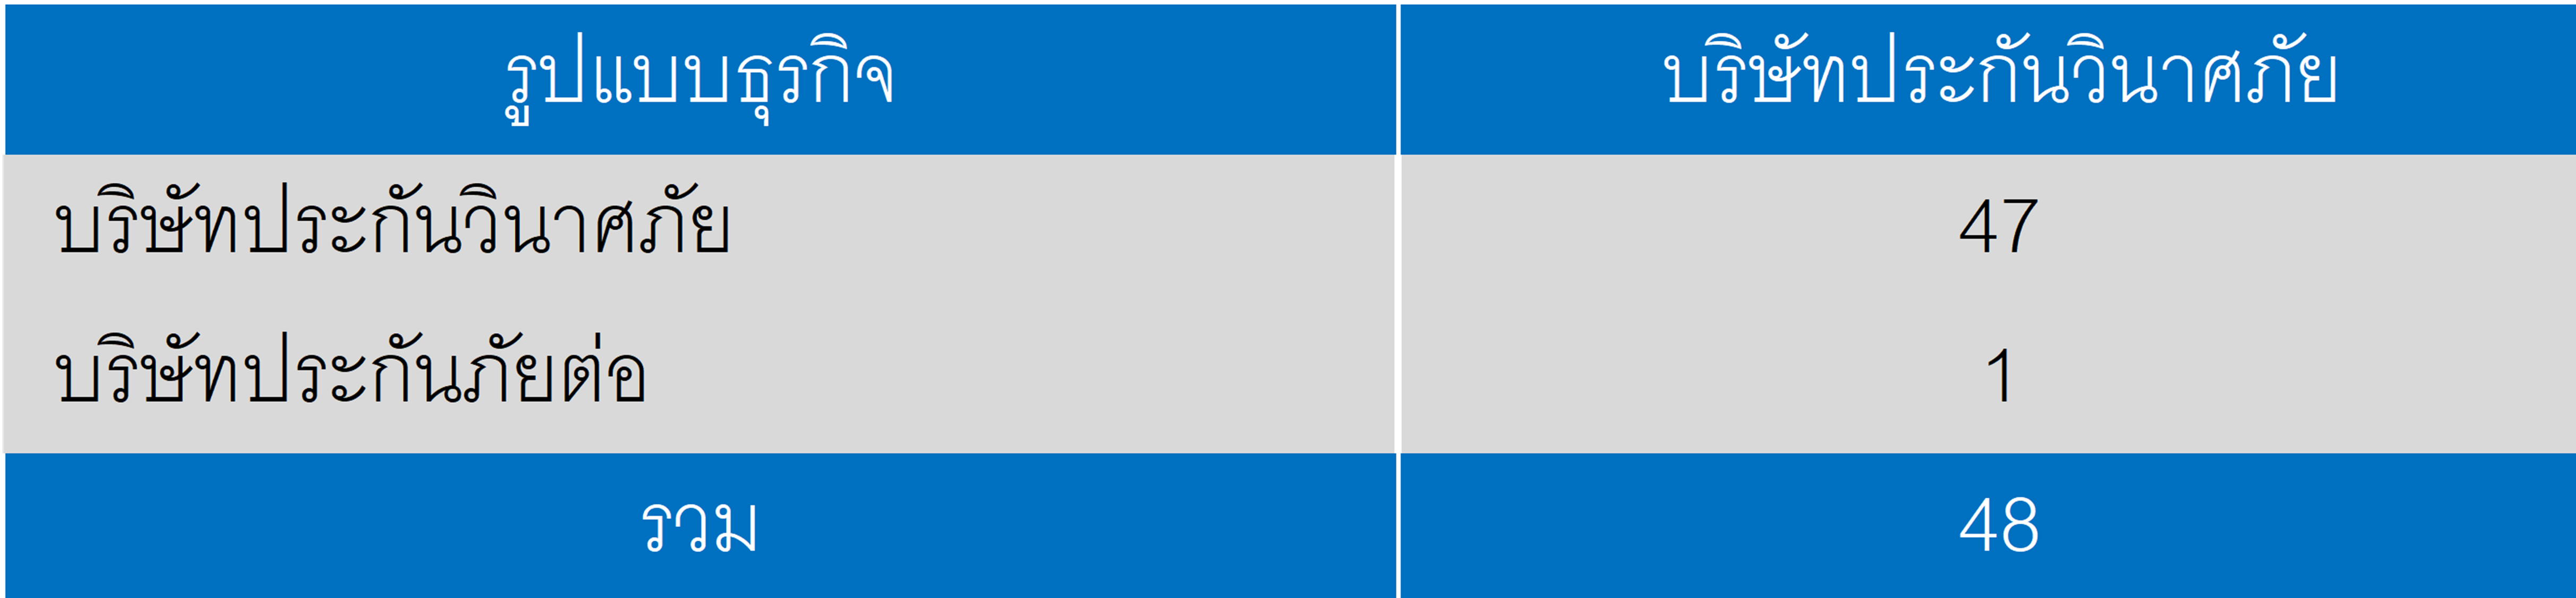
ที่มา: สมาคมประกันวินาศภัยไทย
จากการที่ธุรกิจของบริษัท คือการให้บริการเป็นตัวกลางในการจัดหาประกันภัยต่อให้กับบริษัทประกันวินาศภัย ดังนั้นทิศทางการขยายตัวของบริษัทจึงสอดรับกับการเจริญเติบโตของธุรกิจประกันวินาศภัยไทย ซึ่งในปัจจุบันธุรกิจประกันวินาศภัยในประเทศไทยมีการเติบโตอย่างต่อเนื่อง อันเป็นผลมาจากการเติบโตทางเศรษฐกิจของประเทศ ประกอบกับการที่ประชาชนมีความรู้ความเข้าใจและตระหนักถึงประโยชน์ของการทำประกันภัยที่จะช่วยป้องกันความเสี่ยงและสร้างหลักประกันที่มั่นคงให้แก่ชีวิตและทรัพย์สิน และที่สำคัญประกันภัยเป็นเครื่องมือที่จำเป็นต่อการดำเนินกิจกรรมของภาคธุรกิจและอุตสาหกรรมอันจะส่งเสริมให้เศรษฐกิจของประเทศเติบโตได้อย่างมั่นคงและยั่งยืน
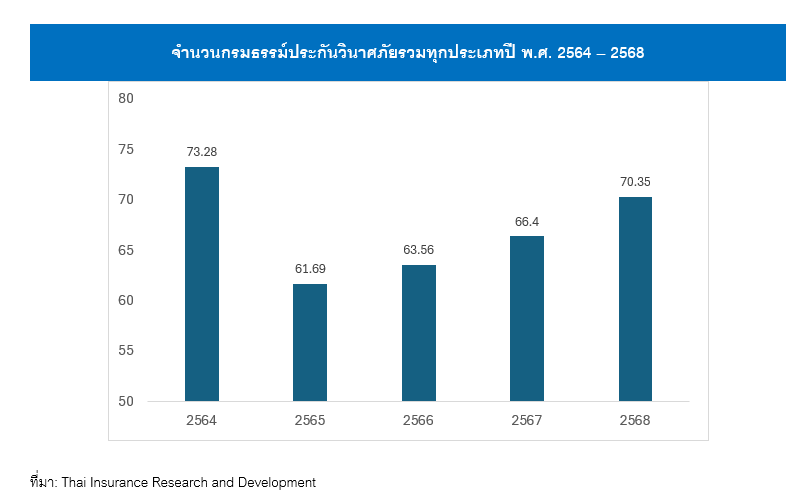
จำนวนกรมธรรม์และเบี้ยประกันวินาศภัย
ในช่วงปี พ.ศ. 2564–2568 จำนวนกรมธรรม์ประกันภัยรับรวมทั่วประเทศมีการเปลี่ยนแปลงตามสภาวะเศรษฐกิจและพฤติกรรมความต้องการความคุ้มครองของประชาชน โดยในปี 2564 มีจำนวนกรมธรรม์อยู่ที่ 73.28 ล้านกรมธรรม์ ก่อนจะปรับลดลงอย่างมีนัยสำคัญมาอยู่ที่ 61.69 ล้านกรมธรรม์ในปี 2565 สะท้อนถึงภาวะการชะลอตัวของตลาดในช่วงเวลาดังกล่าว อย่างไรก็ดี ตั้งแต่ปี 2566 เป็นต้นมา จำนวนกรมธรรม์เริ่มกลับมาเพิ่มขึ้นอย่างต่อเนื่อง โดยอยู่ที่ 63.56 ล้านกรมธรรม์ในปี 2566 เพิ่มเป็น 66.40 ล้านกรมธรรม์ในปี 2567 และขยายตัวต่อเนื่องจนถึง 70.35 ล้านกรมธรรม์ในปี 2568 ซึ่งเป็นระดับที่ใกล้เคียงกับช่วงก่อนการชะลอตัว ทั้งนี้ แนวโน้มดังกล่าวสะท้อนถึงการฟื้นตัวของความต้องการด้านประกันภัยในระบบเศรษฐกิจ รวมถึงบทบาทของธุรกิจประกันภัยในการเป็นเครื่องมือบริหารความเสี่ยงให้แก่ภาคครัวเรือนและภาคธุรกิจ โดยการเพิ่มขึ้นของจำนวนกรมธรรม์ในช่วงหลังแสดงให้เห็นถึงการขยายตัวของฐานผู้เอาประกันและเสถียรภาพของตลาดประกันภัยไทยในระยะกลาง แม้จะยังคงเผชิญกับความผันผวนของปัจจัยแวดล้อมทางเศรษฐกิจในบางช่วงเวลา
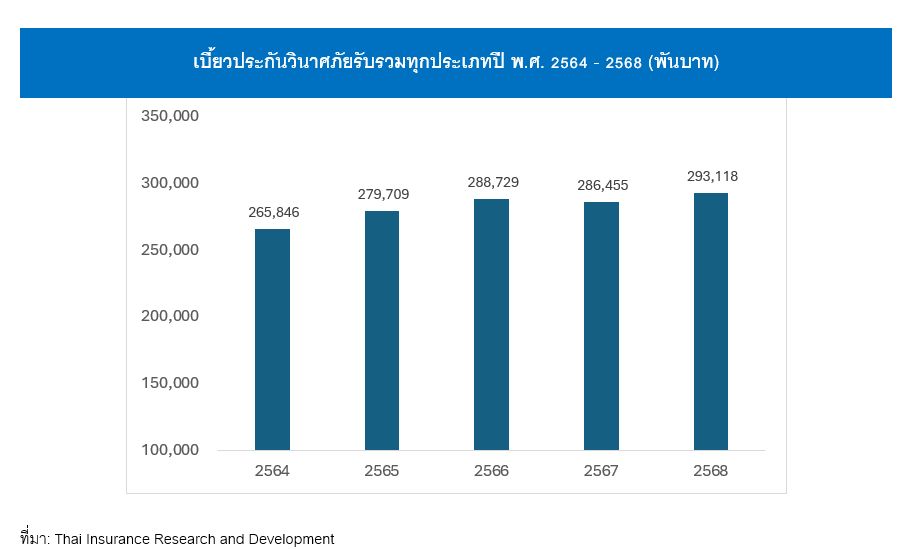
ในช่วงปี พ.ศ. 2564–2568 ธุรกิจประกันภัยของประเทศไทยมีแนวโน้มการเติบโตโดยรวมในทิศทางที่ดี โดยเบี้ยประกันภัยรับรวมทั่วประเทศเพิ่มขึ้นจาก 265,846 ล้านบาทในปี 2564 เป็น 279,709 ล้านบาทในปี 2565 และขยายตัวต่อเนื่องเป็น 288,729 ล้านบาทในปี 2566 สะท้อนถึงการฟื้นตัวของกิจกรรมทางเศรษฐกิจและความต้องการบริหารความเสี่ยงที่เพิ่มขึ้น แม้ในปี 2567 เบี้ยประกันภัยรับรวมจะปรับลดลงเล็กน้อยมาอยู่ที่ 286,455 ล้านบาท อย่างไรก็ดี การปรับลดดังกล่าวยังอยู่ในระดับจำกัด และในปี 2568 เบี้ยประกันภัยรับรวมสามารถกลับมาเพิ่มขึ้นอีกครั้งเป็น 293,118 ล้านบาท ซึ่งเป็นระดับสูงสุดในช่วงเวลาที่พิจารณา สะท้อนถึงเสถียรภาพของอุตสาหกรรมประกันภัยและความสามารถในการปรับตัวต่อสภาวะแวดล้อมทางเศรษฐกิจที่มีความผันผวน ทั้งนี้ แนวโน้มดังกล่าวแสดงให้เห็นถึงศักยภาพการเติบโตของธุรกิจประกันภัยในระยะกลาง และยังคงเป็นภาคธุรกิจที่มีบทบาทสำคัญต่อระบบเศรษฐกิจโดยรวมของประเทศ
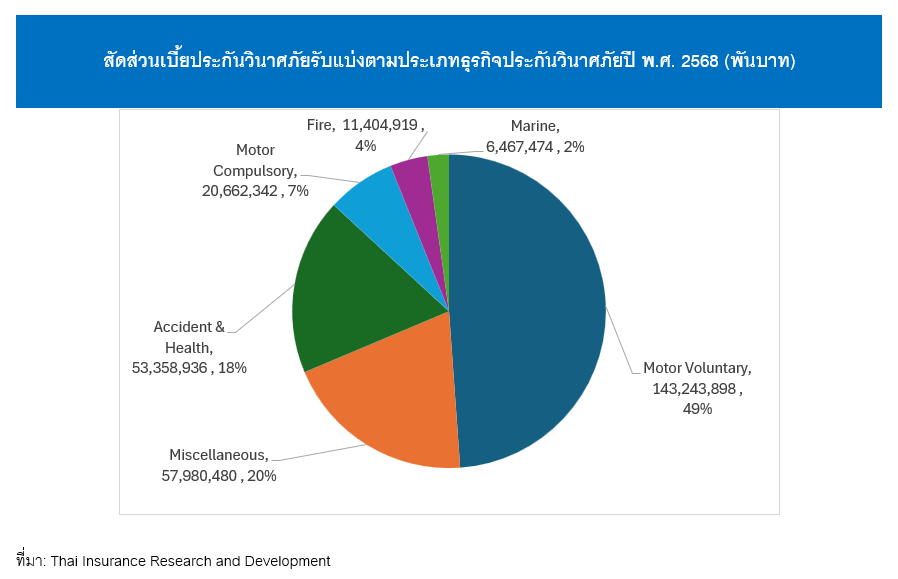
สัดส่วนเบี้ยประกันวินาศภัยรับแบ่งตามประเภทธุรกิจประกันวินาศภัย
โครงสร้างเบี้ยประกันวินาศภัยรับรวมในปี 2568 มีการกระจายตัวตามประเภทธุรกิจหลักอย่างชัดเจน โดย ประกันภัยรถยนต์ภาคสมัครใจ เป็นสัดส่วนสูงที่สุดที่ 49% (143,243.9 ล้านบาท) สะท้อนให้เห็นถึงความสำคัญของประกันภัยรถยนต์ในตลาดประกันวินาศภัยไทย และพฤติกรรมผู้เอาประกันภัยที่ยังคงให้ความสำคัญกับความคุ้มครองในหมวดนี้อย่างต่อเนื่อง
รองลงมาได้แก่ ประกันภัยเบ็ดเตล็ด ที่ 20% (57,980.5 ล้านบาท) และ ประกันภัยอุบัติเหตุและสุขภาพ ที่ 18% (53,358.9 ล้านบาท) ซึ่งทั้งสองกลุ่มธุรกิจยังคงมีบทบาทสำคัญต่อการเติบโตของอุตสาหกรรม โดยเฉพาะกลุ่มสุขภาพที่ได้รับแรงหนุนจากกระแสตระหนักรู้ด้านสุขภาพและค่าใช้จ่ายทางการแพทย์ที่เพิ่มขึ้น
สำหรับ ประกันภัยรถยนต์ภาคบังคับ (พ.ร.บ.) มีสัดส่วน 7% (20,662.3 ล้านบาท) ตามด้วย ประกันภัยอัคคีภัย ที่ 4% (11,404.9 ล้านบาท) และ ประกันภัยทางทะเลและขนส่ง ที่ 2% (6,467.5 ล้านบาท) ซึ่งสะท้อนสัดส่วนเชิงโครงสร้างของตลาดที่ค่อนข้างคงที่และสอดคล้องกับความต้องการของภาคธุรกิจในกลุ่มโลจิสติกส์ อสังหาริมทรัพย์ และโครงสร้างพื้นฐาน
ทั้งนี้ โครงสร้างสัดส่วนเบี้ยประกันภัยดังกล่าวแสดงให้เห็นถึงความต่อเนื่องของรูปแบบความต้องการในตลาดประกันวินาศภัยไทยในปี 2568 โดยมีหมวดประกันภัยรถยนต์และเบ็ดเตล็ดเป็นแรงขับเคลื่อนสำคัญของอุตสาหกรรม
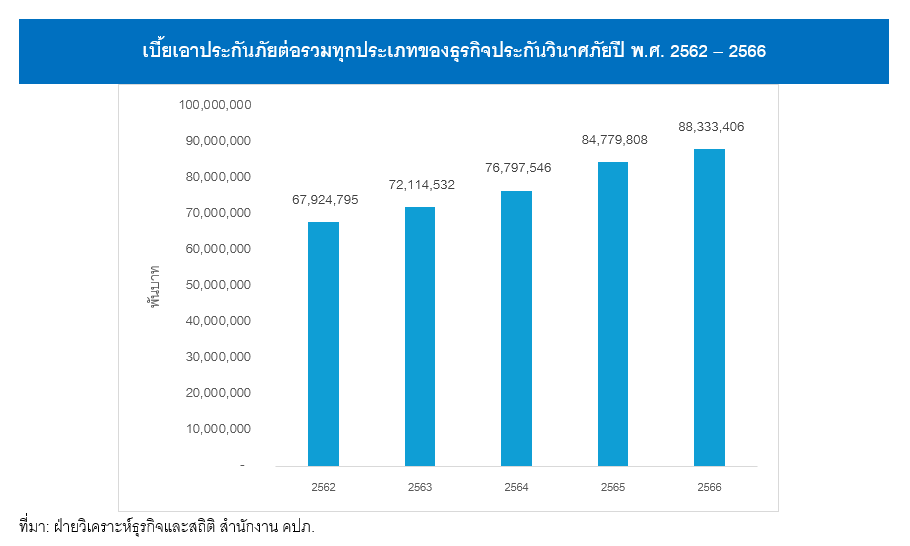
เบี้ยเอาประกันภัยต่อรวมทุกประเภทของธุรกิจประกันวินาศภัย
จากข้อมูลของสำนักงานคปภ. พบว่าเบี้ยเอาประกันภัยต่อของธุรกิจประกันวินาศภัยเพิ่มขึ้นจาก 67,925 ล้านบาทในปี 2562 เป็น 88,333 ล้านบาทในปี 2566 (เป็นข้อมูลที่เปิดเผยล่าสุด) หรือเพิ่มขึ้นในอัตราเฉลี่ยร้อยละ 5.4 ต่อปี (CAGR) โดยในปี พ.ศ. 2566 เบี้ยเอาประกันภัยต่อคิดเป็นร้อยละ 31.0 ของเบี้ยประกันภัยรับโดยตรงทั้งหมด การประกันภัยต่อถือว่าเป็นเครื่องมือบริหารความเสี่ยงที่สำคัญมากต่อบริษัทประกันวินาศภัย เพราะเป็นวิธีที่จะช่วยกระจายความเสี่ยงให้กับบริษัทประกันวินาศภัยได้อย่างมีประสิทธิภาพ ทำให้บริษัทประกันวินาศภัยมีศักยภาพเพิ่มมากขึ้นในการรับประกันภัย อีกทั้งยังเป็นการเพิ่มเสถียรภาพให้กับผลการรับประกันภัย อันจะนำไปสู่ความมั่นคงทางด้านการเงิน การประกันภัยต่อจึงเป็นปัจจัยที่ช่วยผลักดันให้อุตสาหกรรมประกันวินาศภัยเติบโตอย่างมั่นคงและยั่งยืน
ภาวะการแข่งขัน
สำหรับผู้ประกอบการในอุตสาหกรรมนายหน้าประกันภัยต่อนั้นนับว่ามีผู้ประกอบการน้อยราย จากข้อมูลของสำนักงาน คปภ. พบว่า มีบริษัทที่ขึ้นทะเบียนเป็นบริษัทนายหน้าประกันภัยต่อจำนวนทั้งสิ้น 17 บริษัท ซึ่งโดยส่วนมากเป็นบริษัทต่างประเทศที่เข้ามาทำธุรกิจนี้ในประเทศไทย เช่น กลุ่ม บริษัท เอออน (ประเทศไทย) จำกัด บริษัท ล็อคตั้น วัฒนา อินชัวรันส์ โบรคเกอร์ส (ประเทศไทย) จำกัด เป็นต้น
การจัดหาผลิตภัณฑ์และบริการ
รูปแบบการรายงาน
3117
การจัดหา (ภาพรวม)
การจัดหาผลิตภัณฑ์ (สัญญาประกันภัยต่อ)
(1) การคัดเลือกและสรรหาบริษัทประกันภัย (Cedant) และบริษัทรับประกันภัยต่อ (Reinsurer)
บริษัทมีแนวทางในการคัดเลือกและสรรหาลูกค้า หรือบริษัทประกันภัย (Cedant) และบริษัทรับประกันภัยต่อ (Reinsurer) ดังนี้
สำหรับบริษัทประกันภัย จะต้องเป็นนิติบุคคลที่ได้รับการอนุมัติให้ดำเนินธุรกิจประกันภัยจากสำนักงาน คปภ. มีฐานะทางการเงินที่มั่นคง และมีการดำรงอัตราส่วนความเพียงพอของเงินกองทุนตามมาตรฐานของสำนักงาน คปภ.
สำหรับการพิจารณาคัดเลือกบริษัทรับประกันภัยต่อ จะต้องเป็นนิติบุคคลที่ได้รับอนุมัติให้ดำเนินธุรกิจประกันภัยต่อจากสำนักงาน คปภ. หรือหน่วยงานกำกับ และ/หรือ ผู้มีอำนาจอนุมัติภายใต้ประเทศที่บริษัทดังกล่าวได้จดทะเบียนไว้ นอกจากนี้บริษัทได้กำหนดคุณสมบัติและมาตรฐานเพิ่มเติมเพื่อใช้ในการพิจารณาเสนองานประกันภัยต่อ โดยจะพิจารณาจากค่าความเสี่ยงด้านเครดิตการประกันภัยต่อ ซึ่งเป็นการอ้างอิงจากเอกสารกรอบการดำรงเงินกองทุนตามระดับความเสี่ยง (Risk-Based Capital Framework) โดยสำนักงาน คปภ. ซึ่งมีรายละเอียดดังนี้
- บริษัทรับประกันภัยต่อต่างประเทศ : บริษัทจะพิจารณาค่าความเสี่ยงจากอันดับความน่าเชื่อถือของบริษัทรับประกันภัยต่อโดยใช้ข้อมูลจาก Rating Agency เช่น S&P, AM Best, Fitch เป็นต้น
- บริษัทรับประกันภัยต่อในประเทศ : บริษัทจะพิจารณาค่าความเสี่ยงจากอัตราส่วนความเพียงพอของเงินกองทุน (CAR Ratio) ของบริษัทรับประกันภัยต่อนั้น
(2) การให้บริการด้านประกันภัยต่อ
บริษัทมีแนวทางในการให้บริการจัดหาสัญญาประกันภัยต่อสำหรับธุรกิจนายหน้าประกันภัยต่อแบบทั่วไป (Traditional Business) ซึ่งสามารถสรุปได้ ดังนี้
วิเคราะห์ข้อมูลที่ต้องการเอาประกันภัยต่อ โดยพิจารณาจากข้อมูลสถิติ ลักษณะความเสี่ยง และรายละเอียดอื่นๆ ที่เกี่ยวข้อง ของผลิตภัณฑ์ประกันภัยแต่ละประเภท
ให้คำปรึกษา แนะนำ และนำเสนอเงื่อนไขการประกันภัยต่อที่เหมาะสมให้แก่บริษัทประกันภัย (Cedant)
ดำเนินการเจรจาต่อรองกับบริษัทรับประกันภัยต่อ (Reinsurer) ในฐานะนายหน้าประกันภัยต่อของบริษัทประกันภัย (Cedant)
ในส่วนของการให้บริการสำหรับกลุ่มธุรกิจนายหน้าประกันภัยต่อแบบพัฒนาช่องทางและผลิตภัณฑ์ใหม่ร่วมกัน (Alternative) นั้น บริษัทมีแนวทางการให้บริการเพิ่มเติมจากธุรกิจนายหน้าประกันภัยต่อแบบทั่วไป (Traditional Business) ดังนี้
เก็บรวบรวมข้อมูลสถิติทางด้านประกันภัยและประกันภัยต่อ รวมไปถึงข้อมูลและสถิติต่างๆ ที่เกี่ยวข้อง เช่น ข้อมูลเศรษฐกิจ แนวโน้มทางการตลาด พฤติกรรมของผู้บริโภค เพื่อนำมาวิเคราะห์แนวโน้มทางธุรกิจที่เกี่ยวข้องกับประกันภัย รวมไปถึงทางการตลาด พฤติกรรมของผู้บริโภค เพื่อนำมาวิเคราะห์แนวโน้มทางธุรกิจที่เกี่ยวข้องกับประกันภัย รวมไปถึงผลิตภัณฑ์ประกันภัยที่ตอบสนองต่อความต้องการในตลาดการประกันภัยต่อ
มองหาโอกาสและพัฒนาผลิตภัณฑ์ข้างต้นร่วมกับบริษัทประกันภัย ให้เหมาะสมกับช่องทาง และกลุ่มเป้าหมายของบริษัทประกันภัยแต่ละราย มีแผนการพัฒนาความพึงพอใจของลูกค้า โดยหากลูกค้าไม่พึงพอใจบริษัทจะต้องปรับปรุงและกำหนดเป้าหมายเชิงปริมาณในการพัฒนาความพึงพอใจของลูกค้า โดยจะมีการประเมินความพึงพอใจของลูกค้าหลังรับบริการเสมอ
การประสานงานและควบคุมการให้บริการ (สัญญาประกันภัยต่อ)
บริษัทจะเป็นตัวกลางในการติดต่อประสานงานระหว่างบริษัทประกันภัยและบริษัทประกันภัยต่อในการจัดทำประกันภัยต่อ โดยมีขั้นตอนดังนี้
1. คำเสนอ (Offer)
เมื่อบริษัทประกันภัยมีความประสงค์ที่จะใช้บริการให้บริษัทเป็นนายหน้าประกันภัยต่อในการจัดหาสัญญาประกันภัยต่อ บริษัทจะเป็นตัวกลางในการนำส่งคำเสนอ (Offer) หรือข้อเสนอ (Proposal) ในการเอาประกันภัยต่อของบริษัทประกันภัยให้แก่บริษัทรับประกันภัยต่อเพื่อพิจารณา โดยก่อนที่จะนำส่งคำเสนอนั้น บริษัทจะให้คำแนะนำและคำปรึกษาเกี่ยวกับข้อมูลและเงื่อนไขของการเอาประกันภัยต่อให้แก่บริษัทประกันภัย เพื่อให้บริษัทประกันภัยมีความพร้อมในการเข้าทำสัญญาประกันภัยต่อ และทำให้คำเสนอของบริษัทประกันภัยมีเงื่อนไขที่เหมาะสมกับความต้องการเอาประกันภัยต่อมากที่สุด
2. คำสนอง (Acceptance)
ภายหลังจากที่บริษัทรับประกันภัยต่อได้รับคำเสนอ ก่อนที่จะส่งคำสนองหรือการยืนยันการรับประกันภัยต่อ บริษัทรับประกันภัยต่อจะมีกระบวนการพิจารณารับประกันภัยต่อจากคำเสนอและข้อมูลที่ได้รับ โดยในขั้นตอนนี้บริษัทจะทำหน้าที่เป็นตัวกลาง ในการเจรจาต่อรองกับบริษัทรับประกันภัยต่อ เพื่อให้ได้เงื่อนไขที่ดีที่สุดสำหรับบริษัทประกันภัย โดยหลังจากที่บริษัทรับประกันภัยต่อได้พิจารณารายละเอียดต่างๆ จนเป็นที่พอใจแล้ว บริษัทรับประกันภัยต่อจะแจ้งผลการพิจารณาหรือคำสนองให้แก่บริษัท และบริษัทจะจัดทำเอกสารผลการรับงาน ซึ่งจะระบุเงื่อนไขของสัญญาประกันภัยต่อ และสัดส่วนการรับประกันภัยต่อจากบริษัทรับประกันภัยต่อ เพื่อนำส่งให้บริษัทประกันภัยต่อไป โดยเมื่อบริษัทรับประกันภัยต่อได้ลงนามตกลงรับประกันภัยต่อในข้อเสนอ ตามข้อ 1. ข้างต้นแล้ว จะถือว่าสัญญาประกันภัยต่อได้เกิดขึ้นแล้ว เพราะมีคำเสนอและคำสนองที่ถูกต้องตรงกัน
3. คำสัญญาต่างตอบแทน (Consideration)
ภายหลังที่มีสัญญาประกันภัยต่อเกิดขึ้นและคู่สัญญาแต่ละฝ่ายต่างมีสัญญาต่อกันแล้ว บริษัทจะทำหน้าที่เป็นตัวกลางในการดำเนินการรับเบี้ยประกันภัยต่อจากบริษัทประกันภัย และนำส่งแก่บริษัทรับประกันภัยต่อตามสัญญา ภายในระยะเวลาที่กำหนดไว้ ขณะเดียวกันเมื่อมีการเรียกร้องค่าสินไหมทดแทน (Claim) จากบริษัทประกันภัย บริษัทจะทำหน้าที่รับค่าสินไหมทดแทนจากบริษัทประกันภัยต่อ เพื่อนำส่งแก่บริษัทประกันภัยตามความคุ้มครองของแต่ละสัญญาประกันภัยที่ระบุไว้ ภายหลังจากที่บริษัทประกันภัยและบริษัทรับประกันภัยต่อตกลงจะจัดทำสัญญาประกันภัยต่อบนเงื่อนไขที่ตกลงร่วมกันแล้ว บริษัทจะเป็นผู้ประสานงานในการจัดทำเอกสารสัญญาประกันภัยต่อเพื่อทำให้กระบวนการจัดทำสัญญาประกันภัยต่อเสร็จสิ้นสมบูรณ์
ลักษณะการประกอบธุรกิจ — ภาพรวม
บทนำ
บริษัท ที คิว อาร์ จำกัด (มหาชน) ประกอบธุรกิจเป็นนายหน้าจัดหาประกันภัยต่อ (Reinsurance Broker) ในการให้บริการจัดหาสัญญาประกันภัยต่ออย่างครบวงจร (Integrated Reinsurance Solution Provider) โดยให้บริการตั้งแต่การให้คำปรึกษาแก่บริษัทประกันภัย (Cedant) เพื่อจัดหาสัญญาประกันภัยต่อแบบสัญญา (Treaty Reinsurance) และสัญญาประกันภัยต่อแบบเฉพาะราย (Facultative Reinsurance) โดยบริษัทจะทำหน้าที่พิจารณาองค์ประกอบของสัญญาประกันภัยต่อที่สำคัญในเบื้องต้น อันได้แก่ คำเสนอขอเอาประกันภัยต่อ (Offer) ประเภทของงาน เงื่อนไขการเอาประกันภัยต่อ ข้อตกลงของสัญญาประกันภัยต่อ และข้อกำหนดอื่นๆ ที่เกี่ยวข้อง เพื่อจัดหาสัญญาประกันภัยต่อที่ดีที่สุดแก่คู่ค้า ทั้งบริษัทประกันภัยและบริษัทรับประกันภัยต่อ (Reinsurance) นอกจากนั้นบริษัทยังร่วมวิเคราะห์และพัฒนาการประกันภัยต่อที่ดีที่สุดแก่คู่ค้า ตลอดจนให้คำปรึกษาเกี่ยวกับผลิตภัณฑ์ประกันภัยรูปแบบใหม่จากต่างประเทศและนำมาประยุกต์ให้สอดคล้องกับตลาดประกันภัยของประเทศไทยและประสานงานให้คู่ค้าของบริษัท ให้สามารถตกลงทำสัญญาได้อย่างมีประสิทธิภาพ บรรลุวัตถุประสงค์ในการทำประกันภัยต่อได้อย่างสมบูรณ์
ปัจจุบันบริษัทเป็นนายหน้าประกันภัยต่อประเภทประกันวินาศภัย โดยได้รับความไว้ใจในการใช้บริการจากคู่ค้าทั้งในประเทศและต่างประเทศ ซึ่งสามารถแบ่งประเภทธุรกิจออกได้เป็น 2 กลุ่ม ได้แก่
1.ธุรกิจนายหน้าประกันภัยต่อแบบทั่วไป (Traditional Business)
บริษัทดำเนินธุรกิจเป็นตัวกลางระหว่างบริษัทประกันภัยและบริษัทรับประกันภัยต่อ โดยดำเนินการจัดหาสัญญาประกันภัยต่อแบบสัญญา (Treaty Reinsurance) และสัญญาประกันภัยต่อแบบเฉพาะราย (Facultative Reinsurance) สำหรับประกันภัยทุกประเภท อาทิ สัญญาประกันภัยต่อกลุ่มประกันภัยรถยนต์ สัญญาประกันภัยต่อกลุ่มประกันอัคคีภัยและทรัพย์สิน (Property Insurance) และสัญญาประกันภัยต่อกลุ่มประกันภัยเบ็ดเตล็ด เป็นต้น
2.ธุรกิจนายหน้าประกันภัยต่อแบบพัฒนาช่องทางและผลิตภัณฑ์ใหม่ร่วมกัน (Alternative Business)
บริษัทเป็นตัวกลางระหว่างบริษัทประกันภัยและบริษัทรับประกันภัยต่อ ในการจัดหาสัญญาประกันภัยต่อ ทั้งแบบสัญญาทั่วไปและสัญญาแบบเฉพาะราย เช่นเดียวกับ Traditional Business ตามที่กล่าวไป โดยที่กลุ่มธุรกิจ Alternative Business นั้น บริษัทดำเนินธุรกิจเชิงรุกด้วยการแสวงหาโอกาสในการเข้าไปมีส่วนร่วมวิเคราะห์และพัฒนาผลิตภัณฑ์ประกันภัยร่วมกับคู่ค้า ตลอดจนให้คำปรึกษาเกี่ยวกับผลิตภัณฑ์ประกันภัยรูปแบบใหม่จากต่างประเทศ และประสานงานให้คู่ค้าของบริษัทสามารถตกลงทำสัญญาประกันภัยต่อได้อย่างมีประสิทธิภาพ
ข้อมูลผลิตภัณฑ์ — ภาพรวม
บทนำ
การประกันภัยต่อ (Reinsurance) คือ หลักการบริหารความเสี่ยงประเภทหนึ่งซึ่งมีความสำคัญต่อธุรกิจประกันภัยเป็นอย่างมาก เพราะแม้ว่าบริษัทประกันภัย (Cadent) จะมีเงินกองทุนและทรัพย์สินมากพอสำหรับการชดใช้ค่าเสียหายตามสัญญาประกันภัยที่สามารถให้ผู้เอาประกันภัยได้ แต่หากบริษัทประกันภัยรับประกันภัยที่มีความเสี่ยงสูง หรือมีจำนวนเงินเอาประกันภัยที่มีมูลค่าสูง เมื่อเกิดเหตุการณ์นอกเหนือจากการประมาณการของบริษัทประกันภัย อาจส่งผลกระทบอย่างมีนัยสำคัญต่อเงินกองทุนและการดำเนินงานของบริษัทประกันภัยได้ ดังนั้น บริษัทประกันภัยจึงต้องมีการเอาประกันภัยต่อเพื่อป้องกันความเสียหายจากการออกกรมธรรม์ที่มีความเสี่ยงภัยมูลค่าสูง และเพื่อควบคุมให้ฐานะทางการเงินของบริษัทประกันภัยมั่นคงและมีผลการดำเนินงานที่ดีต่อไป
โดยกระบวนการรับประกันภัยต่อ คือ เมื่อบริษัทประกันภัยรับประกันภัยไว้ในภัยหนึ่งแล้ว จะดำเนินการรับประกันภัยไว้เอง ตามความสามารถของบริษัทประกันภัยแต่ละแห่ง ซึ่งเรียกว่า ส่วนที่รับเสี่ยงไว้เอง (Retention) ส่วนที่เหลือจะนำไปกระจายโดยโอนส่วนหนึ่ง หรือทั้งหมดของการเสี่ยงภัยที่ได้รับประกันภัยเอาไว้ไปให้บริษัทอื่น ส่วนนั้นจะเรียกว่า ส่วนที่เอาประกันภัยต่อ (Reinsurance)
ในการเอาประกันภัยต่อไม่ว่าจะเป็นรูปแบบสัญญาประกันภัยต่อประเภทใดๆ บริษัทประกันภัยสามารถเลือกที่จะติดต่อโดยตรงกับบริษัทรับประกันภัยต่อ (Reinsurer) หรือติดต่อผ่านคนกลางที่เรียกว่าบริษัทนายหน้าประกันภัยต่อ (Reinsurance Broker) ซึ่งอาจเป็นบริษัทนายหน้าประกันภัยต่อภายในประเทศ (Local Reinsurance Broker) หรือบริษัทนายหน้าประกันภัยต่อต่างประเทศ (International Reinsurance Broker)
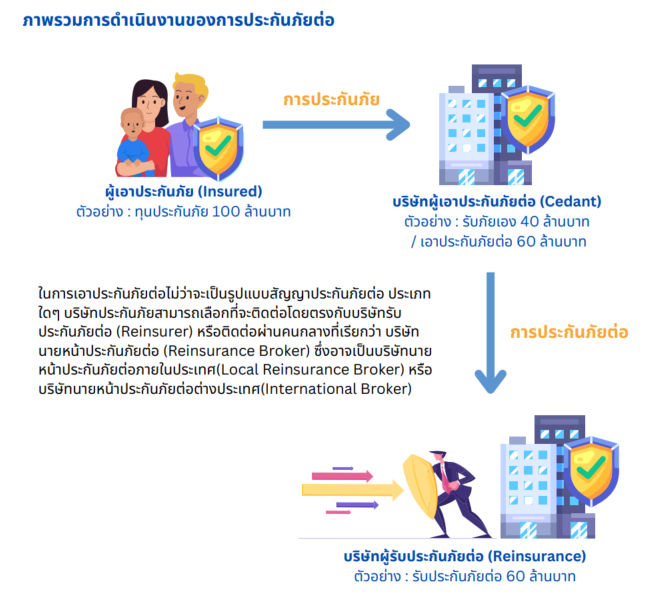
ห่วงโซ่อุปทาน (Supply Chain) ของธุรกิจนายหน้าประกันภัยต่อ ประกอบด้วย
ผู้เอาประกันภัย (Insured) คือ ลูกค้าที่ซื้อประกันจากบริษัทประกันภัย ซึ่งตกลงที่จะส่งเบี้ยประกันภัยจำนวนหนึ่งให้แก่บริษัทประกันภัย โดยเมื่อมีภัยเกิดขึ้นบริษัทประกันภัยจึงจะจ่ายค่าสินไหมทดแทนให้แก่ผู้เอาประกันภัย
ตัวกลางประกันภัย ทำหน้าที่เป็นตัวกลางในการประสานงานระหว่างผู้เอาประกันภัยและบริษัทประกันภัย โดยแบ่งออกเป็น
2.1) ตัวแทนประกันภัย (Agent) คือ บุคคลธรรมดาเท่านั้น ที่มีสังกัดอยู่ในบริษัทประกันภัยต่างๆ (Cedant) เพื่อทำหน้าที่แทนบริษัทประกันภัยที่ตนสังกัด ในการชักชวนและนำเสนอการขายประกันของบริษัทประกันภัยที่ตนสังกัดให้กับประชาชนที่สนใจ
2.2) นายหน้าประกันภัย (Broker) คือ คนกลางอิสระ เป็นได้ทั้งบุคคลธรรมดาและนิติบุคคล ทำหน้าที่แทนประชาชนที่ต้องการซื้อประกันภัย ในการคัดเลือกบริษัทประกันภัยที่มีกรมธรรม์สอดคล้องกับความต้องการของลูกค้าให้มากที่สุด โดยนายหน้าประกันภัยนั้นสามารถที่จะชี้ช่องเพื่อแนะนำกรมธรรม์ประกันภัยของบริษัทประกันภัยรายใดก็ได้ และสามารถขายได้อย่างอิสระ ไม่ขึ้นตรงกับบริษัทประกันภัยแห่งใด สำหรับค่าตอบแทนที่ได้รับนั้นจะเป็นค่าคอมมิชชั่นจากบริษัทประกันภัยตามจำนวนที่นายทะเบียนประกาศกำหนดไว้ในแต่ละประเภทของการประกันภัย ซึ่งแตกต่างกันตามแต่ละประเภท ทั้งนี้ กฎหมายกำหนดว่าการจะเป็นนายหน้าประกันภัยพร้อมๆ กับเป็นตัวแทนประกันภัยในเวลาเดียวกันนั้นทำไม่ได้ ต้องเลือกเป็นอย่างใดอย่างหนึ่งเท่านั้น
บริษัทประกันภัย (Cedant) เป็นผู้รับประกันความเสียหายต่างๆ เช่น อัคคีภัย ภัยรถยนต์ ภัยทางทะเลและขนส่ง เป็นต้น โดยบริษัทประกันภัยตกลงจะชดใช้ค่าสินไหมทดแทน หรือชดใช้เงินจำนวนหนึ่งสำหรับความสูญเสีย หรือความเสียหายต่างๆ ให้แก่ผู้เอาประกันภัย ทั้งนี้บริษัทประกันภัยจะบริหารความเสี่ยงของธุรกิจประกันภัย โดยการกระจายความเสี่ยงด้วยวิธีการทำประกันภัยต่อ เพื่อลดความเสียหายขนาดใหญ่ที่อาจจะเกิดจากเหตุการณ์หนึ่งเหตุการณ์ใดที่ตนต้องรับผิดชอบ โดยการทำประกันภัยต่อ (Reinsurance) ซึ่งสามารถกระทำได้ 2 รูปแบบ คือ
บริษัทประกันภัยทำการติดต่อโดยตรงไปยังบริษัทรับประกันภัยต่อ โดยไม่ผ่านคนกลาง
บริษัทประกันภัยทำการติดต่อคนกลางที่เรียกว่า บริษัทนายหน้าประกันภัยต่อ (Reinsurance Broker) เพื่อจัดหาสัญญาประกันภัยต่อที่เหมาะสมจากบริษัทรับประกันภัยต่อรายต่าง ๆ
บริษัทนายหน้าประกันภัยต่อ (Reinsurance Broker) เป็นตัวกลางระหว่างบริษัทประกันภัยและบริษัทรับประกันภัยต่อในการให้บริการจัดหาสัญญาประกันภัยต่อ ซึ่งจะทำงานให้กับบริษัทประกันภัยและบริษัทรับประกันภัยต่อ ตั้งแต่การติดต่อบริษัทประกันภัยเพื่อรับคำเสนอขอเอาประกันภัยต่อ และพิจารณาองค์ประกอบของประกันภัยที่ต้องการเอาประกันภัยต่อ และประสานงานจัดหาสัญญาประกันภัยต่อที่เหมาะสม เสนอต่อคู่ค้า ทั้งบริษัทประกันภัยและบริษัทรับประกันภัยต่อ ซึ่งนายหน้าประกันภัยต่อ (Reinsurance Broker) จะได้รับค่านายหน้าประกันภัยต่อ (Reinsurance Brokerage Fee) จากบริษัทรับประกันภัยต่อ
บริษัทรับประกันภัยต่อ (Reinsurer) เป็นผู้รับประกันภัยต่อซึ่งครอบคลุมความเสี่ยงภัยหลากหลายประเภท อาทิ การรับประกันภัยทรัพย์สิน การประกันอุบัติเหตุ เป็นต้น มีทั้งบริษัทรับประกันภัยต่อในประเทศ และบริษัทประกันภัยต่อต่างประเทศ
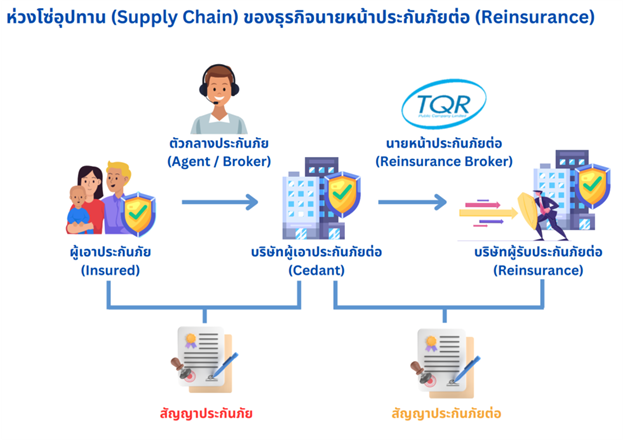
สัญญาประกันภัยต่อ
เป็นสัญญาซึ่งบริษัทรับประกันภัยต่อ ตกลงที่จะรับความเสี่ยงภัยบางส่วนหรือทั้งหมดจากบริษัทประกันภัย โดยจะได้รับค่าเบี้ยประกันภัยต่อจำนวนหนึ่ง (Reinsurance Premium) และจะชำระค่าสินไหมทดแทนแก่บริษัทประกันภัย เมื่อมีการเรียกร้องสินไหมทดแทนจำนวนตามเงื่อนไขที่ตกลงไว้ในสัญญา
บทบาทสำคัญของบริษัทในฐานะนายหน้าประกันภัยต่อ (Reinsurance Broker)
สำหรับประเทศไทยธุรกิจการประกันภัยต่อนั้น เป็นธุรกิจที่มีควบคู่กับธุรกิจประกันภัยมาอย่างยาวนาน และความสำคัญของการประกันภัยต่อเป็นที่ประจักษ์ชัดจากเหตุการณ์อุทกภัยครั้งใหญ่ในช่วงปี 2554 ซึ่งสร้างความเสียหายเป็นอย่างมากต่อเศรษฐกิจไทย และส่งผลกระทบโดยตรงต่อธุรกิจประกันภัยในประเทศเป็นอย่างมาก ซึ่งแน่นอนว่าผลกระทบก็ส่งผลมาถึงธุรกิจประกันภัยต่อมากเช่นกัน เพราะเหตุนี้จึงก่อให้เกิดการเปลี่ยนแปลงครั้งสำคัญของวงการประกันภัยต่อนั่นเอง
ในปี 2554 สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (“สำนักงาน คปภ.”) ได้มีนโยบายเสริมสร้างศักยภาพของธุรกิจประกันภัยให้มีศักยภาพและมีเงินกองทุนเพียงพอในการรองรับความเสี่ยงจากการดำเนินธุรกิจ จากสภาวะเศรษฐกิจและสภาพแวดล้อมที่เปลี่ยนแปลงไปอย่างรวดเร็ว สำนักงาน คปภ. จึงได้นำมาตรฐานการดำรงเงินกองทุนตามระดับความเสี่ยง (Risk-Based Capital: RBC)1 มาใช้กับธุรกิจประกันภัย และในปี 2562 สำนักงาน คปภ.ได้บังคับใช้กรอบการดำรงเงินกองทุนตามระดับความเสี่ยง (Risk-Based Capital: RBC 2)2 เพื่อทำให้ผู้เอาประกันภัยมั่นใจได้ว่าบริษัทประกันภัยนั้น มีความมั่นคงพียงพอต่อการรองรับความเสี่ยงที่อาจจะเกิดขึ้น
ในปี 2566 ธุรกิจประกันภัยจะต้องมีการปรับตัวครั้งสำคัญจากการบังคับใช้มาตรฐานการรายงานทางบัญชีและการเงิน ฉบับที่ 17 เรื่องสัญญาประกันภัย (TFRS 17)3 ซึ่งก่อให้เกิดการเปลี่ยนแปลงในแนวปฏิบัติการบันทึกบัญชีและการดำเนินงานของบริษัทประกันภัยเป็นอย่างมาก อาทิ การรับรู้รายได้ กระบวนการจัดเก็บข้อมูล กระบวนการทำงาน รวมถึงข้อกำหนดที่ละเอียดมากขึ้นของมาตรฐานการคำนวณทางคณิตศาสตร์ประกันภัย เป็นต้น จึงเป็นเหตุให้บริษัทประกันภัยต้องปรับกลยุทธ์และแนวทางการดำเนินธุรกิจให้เหมาะสมกับสถานการณ์ที่เปลี่ยนแปลง โดยการบริหารจัดการความเสี่ยงอย่างรัดกุม ซึ่งรวมถึงการทำประกันภัยต่อ ซึ่งจะเป็นปัจจัยสนับสนุนเชิงบวกต่อการเติบโตของผลประกอบการของบริษัทในอนาคต
รวมถึงปี 2568 ซึ่งเกิดเหตุการณ์ภัยธรรมชาติครั้งใหญ่ถึง 2 เหตุการณ์ ได้แก่ เหตุการณ์แผ่นดินไหวระดับ 8.2 ในประเทศเมียนมา ในวันที่ 28 มีนาคม 2568 ซึ่งส่งผลกระทบและมีพื้นที่ได้รับความเสียหายจำนวน 18 จังหวัด และยังเกิดเหตุการณ์น้ำท่วมในพื้นที่ภาคใต้ช่วงปลายเดือนพฤศจิกายน 2568 ซึ่งสร้างความเสียหายเป็นอย่างมากต่อเศรษฐกิจไทย และส่งผลกระทบโดยตรงต่อธุรกิจประกันภัยและประกันภัยต่อ โดยเฉพาะเหตุการณ์แผ่นดินไหวซึ่งพลิกโฉมความเสี่ยงต่อภัยดังกล่าวในประเทศไทยอย่างสิ้นเชิง
ด้วยเหตุดังกล่าว บริษัทได้เล็งเห็นโอกาสที่สูงขึ้นในการทำธุรกิจนายหน้าประกันภัยต่อ เนื่องจากการประกันภัยต่อเป็นการบริหารความเสี่ยงที่สำคัญรูปแบบหนึ่งเพื่อให้บริษัทประกันภัยสามารถบริหารงานได้อย่างมีประสิทธิภาพ และสามารถรักษาระดับเงินกองทุนไว้ได้ โดยบริษัทได้ใช้ความรู้ ความสามารถ และความเชี่ยวชาญในด้านการประกันภัยต่อ ในการช่วยวิเคราะห์และประเมินความเสี่ยงของการประกันภัยในประเทศ เพื่อจัดหาสัญญาประกันภัยต่อที่เหมาะสมกับแนวทางการดำเนินธุรกิจของคู่ค้าทั้งบริษัทประกันภัยและบริษัทรับประกันภัยต่อ รวมถึงเป็นการสร้างมูลค่าเพิ่มให้ธุรกิจของคู่ค้าให้เติบโตได้อย่างยั่งยืน
ทั้งนี้ บทบาทสำคัญของบริษัทต่อคู่ค้า ทั้งบริษัทประกันภัยและบริษัทรับประกันภัยต่อ มีรายละเอียดเพิ่มเติมดังนี้
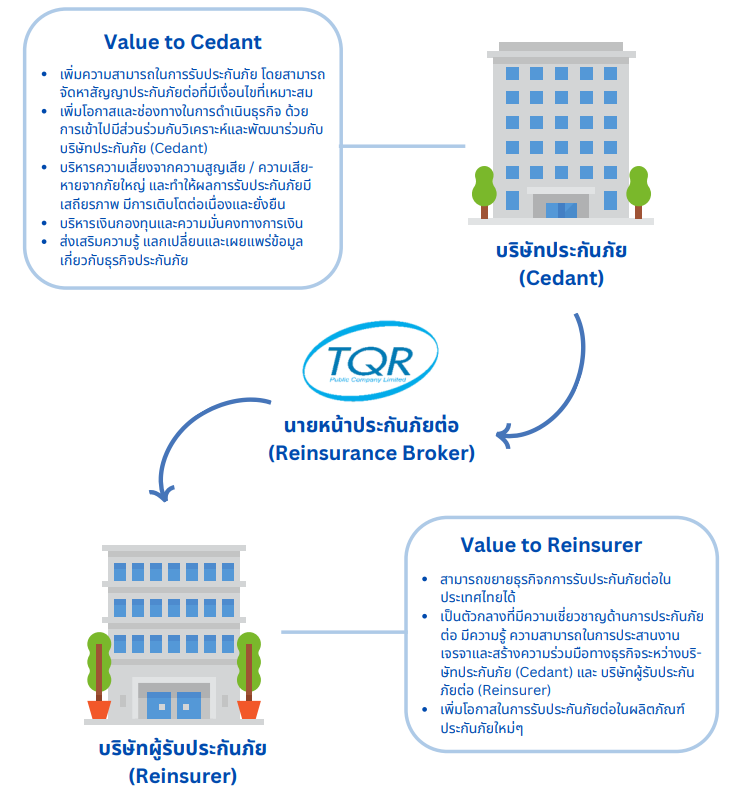
บทบาทสำคัญของบริษัทต่อบริษัทประกันภัย
1) เพิ่มขีดความสามารถในการรับประกันภัย โดยสามารถจัดหาสัญญาประกันภัยต่อที่มีเงื่อนไขที่เหมาะสม
บริษัทจะช่วยสนับสนุนและเพิ่มโอกาสให้บริษัทประกันภัย ให้เข้าถึงตลาดการรับประกันภัยต่อในต่างประเทศ โดยบริษัทจะศึกษาและเปรียบเทียบข้อมูลเพื่อหาเงื่อนไขที่ดีที่สุดให้แก่บริษัทประกันภัย ช่วยให้บริษัทประกันภัยได้รับสัญญารับประกันภัยต่อในรูปแบบที่หลากหลายมากขึ้น รวมถึงสามารถกระจายความเสี่ยงโดยการทำประกันภัยต่อกับบริษัทรับประกันภัยต่อที่มีศักยภาพ มีความมั่นคงและความเชี่ยวชาญ อีกทั้งยังประสานงานและให้ความช่วยเหลือในการเจรจาต่อรองกับบริษัทรับประกันภัยต่อ เพื่อให้บริษัทประกันภัยได้รับราคาและเงื่อนไขของการทำประกันภัยต่อที่ดีที่สุดช่วยให้บริษัทประกันภัยสามารถลดต้นทุนในการจัดทำสัญญาประกันภัยต่อได้
2) เพิ่มโอกาสและช่องทางในการดำเนินธุรกิจ ด้วยการออกผลิตภัณฑ์ประกันภัยใหม่
บริษัทจะเข้าร่วมกับบริษัทประกันภัยในการส่งเสริมการพัฒนาผลิตภัณฑ์ประกันภัยรูปแบบใหม่ๆ ให้สอดคล้องกับการเปลี่ยนแปลงของตลาดการประกันภัยในประเทศ ด้วยการนำความรู้ ความเชี่ยวชาญ และประสบการณ์ หรือการนำผลิตภัณฑ์ประกันภัยจากต่างประเทศมาปรับเปลี่ยนให้เหมาะสมกับแนวทางการดำเนินธุรกิจของแต่ละบริษัทประกันภัยในประเทศไทย โดยจะพิจารณาถึงความเสี่ยงที่บริษัทประกันภัยรับได้ รวมถึงสภาวะแวดล้อมของธุรกิจประกันภัยไปพร้อมกัน
3) บริหารความเสี่ยงจากความสูญเสีย และความเสียหายจากภัยใหญ่ และทำให้การรับประกันภัยมีเสถียรภาพ ควบคู่กับการเติบโตอย่างต่อเนื่องและยั่งยืน
ความเสี่ยงที่อาจจะเกิดขึ้นจากการรับประกันภัยของบริษัทประกันภัยจะแปรผันโดยตรงกับความแปรปรวนและความไม่แน่นอนของความเสี่ยงภัยต่างๆ ที่เกิดขึ้น ซึ่งจะส่งผลกระทบต่อจำนวนค่าสินไหมทดแทนและกระแสเงินสดในอนาคตที่ประมาณการไว้ บริษัทจะทำหน้าที่วิเคราะห์ และติดตามสภาวะของตลาดประกันภัยในประเทศ และให้คำแนะนำที่ดีและเหมาะสมที่สุด เพื่อให้บริษัทประกันภัยสามารถบริหารความเสี่ยงจากการรับประกันภัยได้อย่างมีประสิทธิภาพ
4) บริหารเงินกองทุนและความมั่นคงทางด้านการเงิน
การทำประกันภัยต่อจะช่วยกระจายความเสี่ยงเพื่อให้บริษัทประกันภัยสามารถบริหารเงินกองทุนของตนเองได้อย่างมีประสิทธิภาพ โดยการประกันภัยต่อจะเป็นส่วนช่วยสนับสนุนไม่ให้เงินกองทุนของบริษัทประกันภัยลดลงในระดับที่ต่ำเกินไป ประกอบกับเป็นการดำรงเงินกองทุนเพื่อให้เป็นไปตามเกณฑ์ที่กำหนดโดยสำนักงาน คปภ. และการกำหนดหลักเกณฑ์การดำรงเงินกองทุนตามระดับความเสี่ยง เพื่อเสริมสร้างความมั่นคงทางการเงินให้แก่บริษัทประกันภัย
5) ส่งเสริมความรู้ แลกเปลี่ยนและเผยแพร่ข้อมูลเกี่ยวกับธุรกิจประกันภัย
บริษัทได้จัดให้มีการอบรมเกี่ยวกับการประกันภัยต่อแก่บริษัทประกันภัยในประเทศ เพื่อส่งเสริมความรู้ความเข้าใจเกี่ยวกับการประกันภัยต่อให้มีความแพร่หลายมากขึ้น
บทบาทสำคัญของบริษัทต่อบริษัทประกันภัยต่อ
1) สามารถขยายธุรกิจการรับประกันภัยต่อในประเทศไทยได้
การประกันภัยต่อในประเทศไทยยังมีโอกาสเติบโตอีกมากเมื่อเทียบกับประเทศที่พัฒนาแล้ว โดยพิจารณาจากจำนวนเบี้ยการเอาประกันภัยต่อปรับเพิ่มขึ้น การประกันภัยต่อในประเทศไทยจึงเป็นโอกาสสำคัญสำหรับบริษัทรับประกันภัยต่อในการขยายธุรกิจ อย่างไรก็ดี บริษัทรับประกันภัยต่อจากต่างประเทศบางรายอาจขาดความรู้ ความเข้าใจ และความเชี่ยวชาญในลักษณะภัยพิเศษสำหรับการรับประกันภัยต่อในประเทศไทย ซึ่งบริษัทสามารถให้คำแนะนำในการวางแผนการรับประกันภัยต่อที่เหมาะสม โดยบริษัทมีฝ่ายสนับสนุนงานพัฒนาธุรกิจ ที่จะทำหน้าที่ในการประเมินและคาดการณ์ภัยพิบัติและการจัดการความเสี่ยงภัยที่เหมาะสม พร้อมทั้งคัดกรองการประกันภัยต่อที่ดีที่สุดให้แก่บริษัทรับประกันภัยต่อแต่ละรายได้
2) เป็นตัวกลางที่มีความเชี่ยวชาญด้านการประกันภัยต่อ ที่มีความรู้ความสามารถในการประสานงาน เจรจา และสร้างเสริมความร่วมมือทางธุรกิจระหว่างบริษัทประกันภัยและบริษัทรับประกันภัยต่อ
โดยพื้นฐานแล้วนายหน้าประกันภัยต่อ (Reinsurance Broker) จะทำงานร่วมกันกับ Reinsurer โดยมีหน้าที่รวบรวมความต้องการของบริษัทประกันภัยและบริษัทรับประกันภัยต่อ เพื่อประสานงานในการจัดทำสัญญาประกันภัยต่อตามเงื่อนไขที่ตกลงกันทั้งสองฝ่าย โดยบริษัทจะช่วยสนับสนุนการประกันภัยต่อ ทั้งการวางแผนและการพัฒนารูปแบบของการประกันภัยต่อของบริษัทรับประกันภัยต่อ และรวบรวมข้อเสนอการประกันภัยต่อ ประกอบกับข้อมูลสถิติเบี้ยประกันภัยและความเสียหายที่เกี่ยวข้องเพื่อนำเสนอต่อบริษัทรับประกันภัยต่อ ทั้งนี้ หากภายหลังมีการเรียกร้องค่าสินไหมทดแทนจากบริษัทประกันภัยเกิดขึ้น บริษัทจะเป็นตัวกลางในการเจรจาและช่วยดำเนินการขั้นต้นเพื่ออำนวยความสะดวกให้การตกลงชดใช้ค่าสินไหมทดแทนโดยบริษัทรับประกันภัยต่อเสร็จสมบูรณ์และมีประสิทธิภาพ
3) เพิ่มโอกาสในการรับประกันภัยต่อในผลิตภัณฑ์ประกันภัยใหม่ๆ
ในช่วงที่ผ่านมาสำนักงาน คปภ. ได้ส่งเสริมการพัฒนาผลิตภัณฑ์ประกันภัยแบบใหม่ๆ เพื่อเพิ่มสภาพคล่องของตลาดประกันภัยและเสริมสร้างความน่าเชื่อถือและเสถียรภาพให้ระบบประกันภัยของประเทศ ประกอบกับในตลาดประกันภัยมีการทำประกันภัยในรูปแบบใหม่ที่เริ่มเป็นที่นิยมมากขึ้น อาทิ การประกันภัยไซเบอร์ (Cyber Insurance) ที่กำลังเป็นที่นิยมตามการเพิ่มขึ้นของการใช้ข้อมูลออนไลน์ การประกันภัยความรับผิดสำหรับผู้ประกอบวิชาชีพแพทย์ (Medical Malpractice Liability Insurance) ซึ่งเป็นการประกันภัยที่ให้ความคุ้มครองความรับผิดตามกฎหมายสำหรับผู้ประกอบอาชีพแพทย์ การประกันภัยชดเชยผลประโยชน์จากอุบัติเหตุการใช้รถยนต์ (Motor Add-on Insurance) ซึ่งเป็นประกันเสริมเพื่อชดเชยค่ารักษาพยาบาล และจ่ายผลประโยชน์ชดเชยรายได้รายวันในกรณีเป็นผู้ป่วยใน รวมถึงเงินชดเชยค่าเดินทางระหว่างรถยนต์เข้าอู่ซ่อมจากอุบัติเหตุ เป็นต้น จึงนับเป็นโอกาสสำคัญในการขยายขอบเขตการรับประกันภัยต่อของบริษัทรับประกันภัยต่อ ดังนั้น บริษัทซึ่งมีความเชี่ยวชาญในตลาดประกันภัยในประเทศเป็นอย่างดี จึงมีข้อมูลของตลาดเพียงพอที่จะเปรียบเทียบและนำเสนอเงื่อนไขที่ดีและเหมาะสมให้แก่บริษัทรับประกันภัยต่อได้
โครงการที่อยู่ระหว่างการดำเนินการ
มีโครงการระหว่างดำเนินการ (Y/N)
ไม่มี
หุ้นกู้และตั๋วแลกเงิน
มีหุ้นกู้ (Y/N)
ไม่มี
หลักทรัพย์แปลงสภาพ
มีหลักทรัพย์แปลงสภาพ (Y/N)
ไม่มี